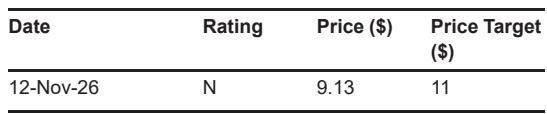
据格隆汇梳理,摩根大通研究员Tomohiko Sano发布报告,首次覆盖Agility Robotics并给予中性评级,目标价11 美元,当前股价9.13美元。
核心判断逻辑:人形机器人行业正从概念验证走向规模化商业部署,物流是优先落地场景,GXO与Apptronik、Agility Robotics的合作印证客户部署意愿提升,短期更看好上游供应链供应商而非整机厂商。
GXO与Apptronik签署意向书,采用RaaS模式,自2027年起试点,达标后未来四年最多部署1000台Apollo机器人,首批北美部署安排在2027年底;GXO同步扩大与Agility Robotics合作,将Digit机器人投放到电商履约中心承担物料搬运任务,客户关注点已经从技术可行性转向规模化落地。
Agility需要完成Digit V5迭代、RoboFab产能爬坡以及客户转化,才能兑现长期成长潜力。
关键数据:GXO与Apptronik合作建立在2024年概念验证、拣选试点及50余项物流任务评估基础上;Digit机器人已在佐治亚州设施累计搬运超10万料箱;2027年早期部署机型为Digit V4,后续将切换至V5版本。
风险提示:人形机器人量产进度不及预期,产能爬坡受阻;规模化运营成本高于预期,商业化回报不及客户预期;行业竞争加剧,订单落地不及计划。


