11月19日,港股禾赛-W(02525.HK)盘中震荡上行,截至收盘涨3.66%,报13.04港元,成交额1.07亿港元,总市值164.5亿港元。昨夜美股禾赛(HSAI.US)上涨3.26%。
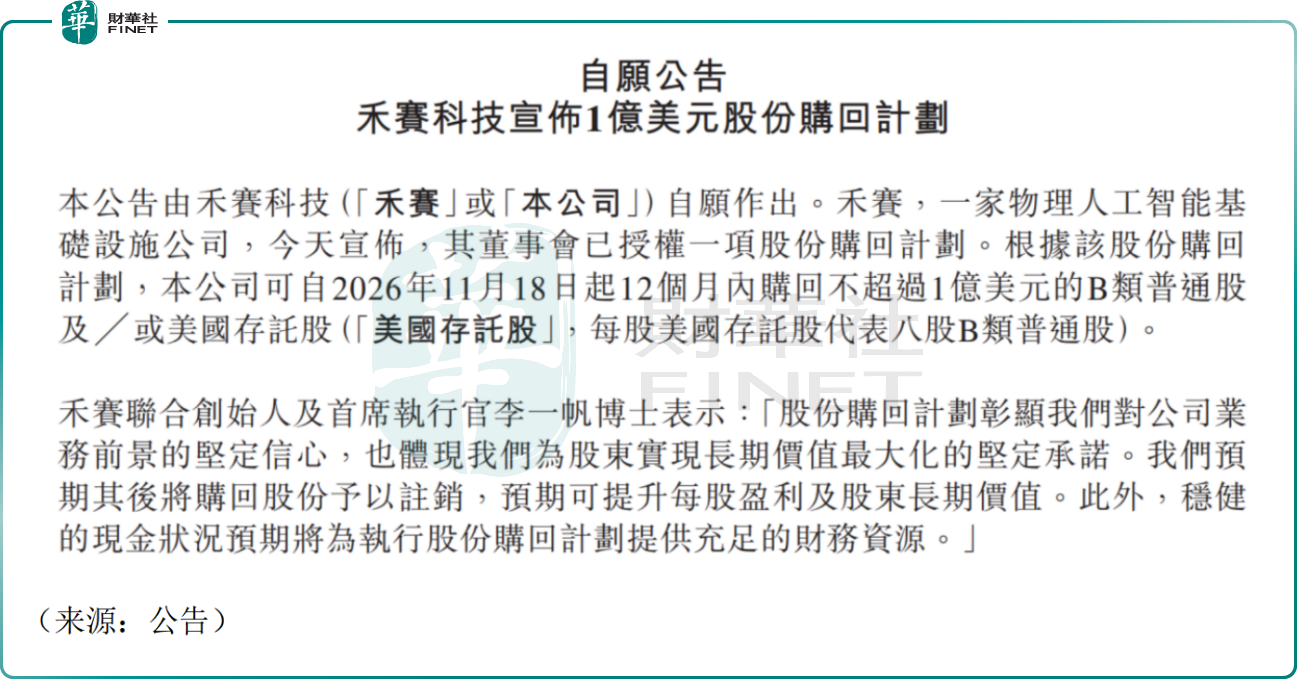
催化来自11月18日晚间公司公告,董事会正式批准总额1亿美元股份回购计划,未来12个月内可回购B类普通股及ADS,回购完成后拟注销股份,增厚EPS,彰显管理层对长期经营前景的信心,回购资金将使用自有现金储备。
此前11月10日,禾赛披露2026年第三季度财报,单季营收10.68亿元(人民币,下同),同比增长34.3%;分业务板块看,激光雷达主业依旧是禾赛科技的核心盈利支柱,三季度贡献收入9.78亿元,同比增长22.9%;对应经营利润1.45亿元,同比大幅增长88.0%,规模化盈利效应持续释放。
交付端,三季度公司激光雷达出货72.97万台,同比大增65.3%。其中ADAS激光雷达出货63.81万台,机器人激光雷达出货9.16万台;SGI空间智能业务收入9051万元,机器人动力模组出货2.34万套,环比接近翻倍,产品从灵巧手模组扩展至全身关节模组。Kosmo空间智能平台、机器人执行模组正在成为第二增长曲线。
禾赛是全球车载激光雷达龙头,定位物理AI基础设施厂商,产品覆盖车载ADAS、机器人感知、空间智能全场景,自研ASIC芯片、一体化产线,国内、泰国双工厂布局,客户覆盖全球多个国家,同时布局自动驾驶、人形机器人两大高景气赛道。
展望后市,有乐观的机构指出,全球车载激光雷达渗透率持续提升,定点车型陆续进入量产交付周期;公司自有现金充裕,大额回购托底估值;SGI机器人模组业务高速放量,打开激光雷达之外的第二增长曲线;全栈自研芯片,成本控制能力较强,海外客户分散,单一区域风险可控。
也有观点认为,风险层面,乘用车行业整体需求偏弱,下游车企价格战,或倒逼激光雷达降价,压缩禾赛的盈利空间;激光雷达赛道竞争激烈,行业价格战持续;人形机器人商业化落地节奏不及预期;海外自动驾驶相关出口管制政策存在进一步收紧的不确定性。
值得一提的是,禾赛-W作为国内激光雷达赛道龙头,在车载感知、机器人空间智能方向具备突出技术壁垒与全球化客户基础,硬科技赛道的技术迭代与商业化落地能力,契合港股100强评选对创新能力、产业长期价值的评估维度。但汽车周期波动、行业价格竞争、海外政策不确定性,仍是百强评估中需要持续跟踪的变量。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,禾赛今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(https://www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
