本文来源:时代周报 作者:崔铭格 宋然
2026年以来,汽车零部件企业襄阳轴承(000678.SZ)已17次登上龙虎榜,成为A股人形机器人概念中交投最活跃的标的之一。
11月12日,襄阳轴承盘中一度触及涨停价23.31元/股,创下本轮行情新高。截至收盘,襄阳轴承报21.94元/股,上涨3.54%。至此,该股在此前16个交易日内已录得9个涨停板。
襄阳轴承并非一路高涨。5月至7月,该股连续三个月收跌,单月跌幅分别为1.72%、25.70%和0.59%,股价一度下探至7.32元/股的阶段低点;进入8月,股价连创新高,当月上涨7.10%,9月、10月分别大涨42.43%、40.26%。
9月30日公司市值尚为59.24亿元,至11月12日已升至100.84亿元。
业内人士对时代周报记者表示,本轮行情的主要催化,来自市场对公司精密轴承产品与人形机器人赛道之间产业关联的想象。
11月12日,襄阳轴承在异动公告中披露,部分精密轴承产品可应用于谐波减速器、RV减速器领域,而截至公告日,相关业务累计营业收入仅20.52万元,约占上半年营业收入的0.018%。公司明确提示“短期内不会对公司业绩产生重大影响”。
20万营收撬动百亿市值?
襄阳轴承成立于1993年,是一家以从事汽车制造业为主的企业,主要产品为汽车轴承、等速万向节、轮毂轴承单元,其中,轴承业务贡献约83.68%的主营收入。
襄阳轴承于1997年在深交所主板上市,控股股东三环集团持股27.94%,实际控制人为湖北省国资委。
不少投资者将这轮行情归因于机器人板块的密集催化。11月11日,减速器概念板块8只个股涨停,襄阳轴承同步封板。
热情之下,公司的风险提示一路紧随。9月以来,襄阳轴承已陆续发布5份《股票交易异常波动公告》。
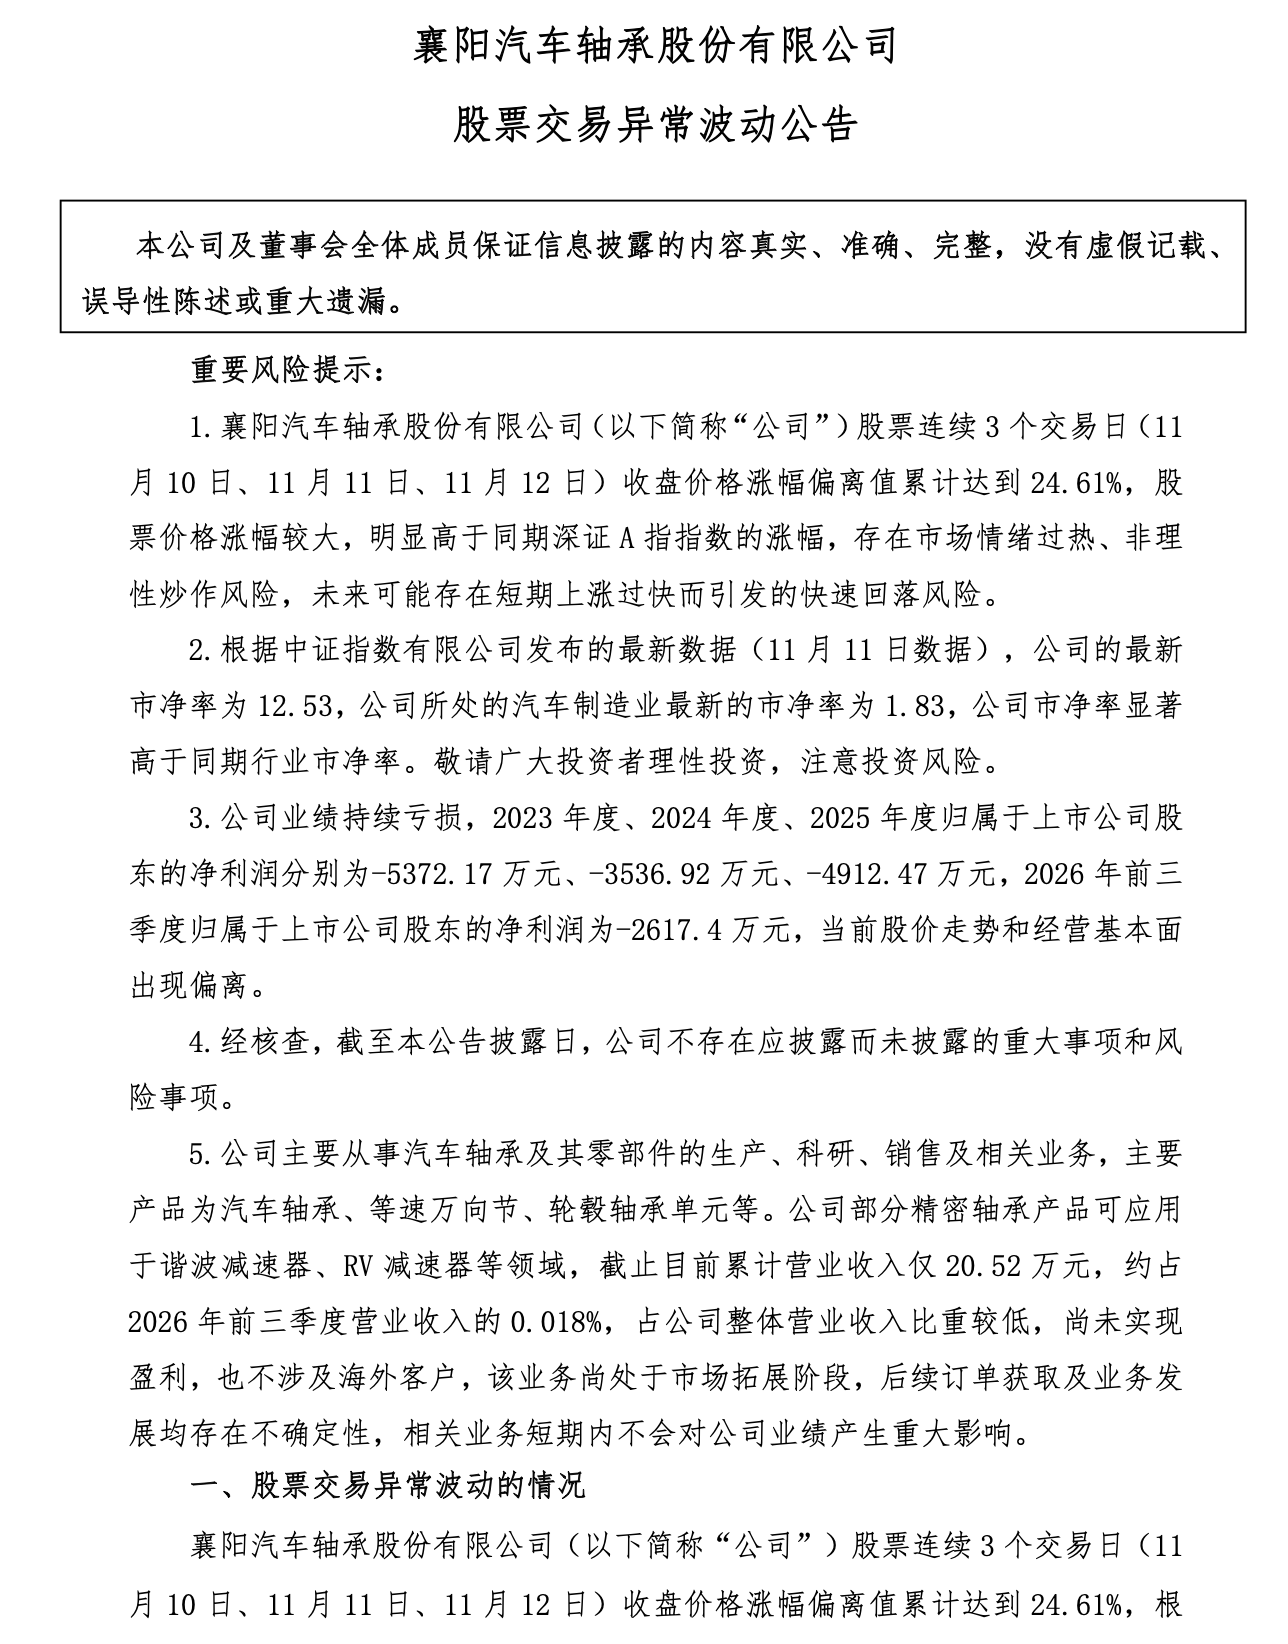 图源:襄阳轴承股票交易异常波动公告
9月29日的首份公告显示,9月24日、28日两个交易日收盘价涨幅偏离值累计达26.01%;截至当日,相关精密轴承累计收入13.14万元,公司称其“不涉及海外客户”“尚未实现盈利”,业务尚处市场拓展阶段。
此后四份公告接连落地:对应9月29日、30日涨幅偏离值累计20.85%,10月22日、23日累计21.49%,10月26日、27日累计24.67%,11月10至12日累计24.61%,相关业务收入在同一区间更新至20.52万元。
10月23日,公司在公告中直言,股价涨幅“明显高于同期深证A指指数”,存在“市场情绪过热、非理性炒作风险”;此时公司市净率已达8.60倍,同期汽车制造业仅为1.82倍,估值背离持续扩大。
对此,朴拙资本执行合伙人苗天一在接受《时代周报》采访时表示,“20万元收入显然没有能力单独撬动百亿市值”。该业务尚未盈利、仍处市场拓展阶段,公司也多次明确提示相关业务短期不会对业绩产生重大影响。
苗天一进一步指出,“真正影响市场定价的是预期叠加”,人形机器人产业链正处高景气预期周期,襄阳轴承具备汽车精密轴承的制造基础、部分产品可适配谐波与RV减速器,恰好为资金提供了“传统汽零转型机器人核心零部件”的叙事空间。
主业仍处亏损状态
10月29日,襄阳轴承发布三季报。财报显示,第三季度公司实现营业收入4.26亿元,同比增长11.27%;归母净利润亏损556.17万元,同比收窄50.90%;扣非净利润亏损683.26万元,收窄41.89%。
前三季度研发费用5901.80万元,同比大增70.12%。对此,公司解释为“新产品研发投入增加”,投向包括新能源电驱高速轴承与机器人精密轴承,研发扩张与单季减亏并存,利润端仍在消化费用前置的压力。
现金流方面,前三季度经营活动现金流量净额4008.78万元,同比下滑77.47%,公司解释为“销售的现金回款减少、承兑增加”。
长期应付款暴增也引人注意。截至三季度末,公司长期应付款合计1.38亿元,较上年末暴增3354.29%,占总资产比重上升5.47个百分点,三季报未给出变动原因。时代周报记者以投资者身份致电公司投资者关系部门,相关员工表示,“暂时不太清楚”。
另外,公司控股股东三环集团所持的1.28亿股全部处于冻结状态,对此,上述员工表示,“已经冻结几年了,对公司实际经营没有任何影响”。
襄阳轴承在人形机器人产业链上更接近“参与者”,而非“订单获取者”。苗天一表示,“技术验证、商业定点、批量交付和财报兑现才是深度参与产业链的信号”。真正决定估值能否从情绪溢价转向基本面支撑的,是客户、订单、收入和利润的连续兑现。


