11月12日,机器人概念股集体回落,梅卡曼德机器人(09615.HK)跌3.43%,报85.9港元/股,成交额约547万港元。
同一天,兆威机电(02692.HK)、三花智控(02050.HK)、蓝思科技(06613.HK)、越疆(02432.HK)、优必选(09880.HK)均下挫。
板块下挫固然有市场调整的因素,但也和此前行业景气度不佳有关。
近日,高工咨询数据显示,今年中国人形机器人整机出货量预计将超过5万台,但增速低于预期;随着第四季度开始融资遇冷,预计未来三年将有15%以上的人形机器人公司被淘汰。
把口径摊开更清楚。2026年全球人形机器人整机出货量预计接近6万台、市场规模近20亿美元,中国超过5万台、市场规模超过100亿元,都是翻倍式增长;但高工咨询总经理郑利瑶也承认,今年中国出货量会低于年初超过6万台的预测。翻倍与不及预期同时成立,这就是估值与现实的裂缝。
梅卡曼德是这条裂缝里最典型的标的。它9月1日上市,发行价101.7港元,被市场叫作“具身智能第一股”,但它不做机器人本体,卖的是“眼脑手”三件套:Mech-Eye工业3D相机负责感知,Mech-GPT多模态大模型负责决策,Mech-Hand灵巧手负责执行。
2026年上半年,公司收入2.37亿元,同比增长54.7%;毛利1.54亿元,增长63.6%,毛利率65.0%;净亏损1.00亿元,研发开支8009.7万元、同比增长72.9%,经营亏损扩大至7745.4万元。增长与亏损同时加速。
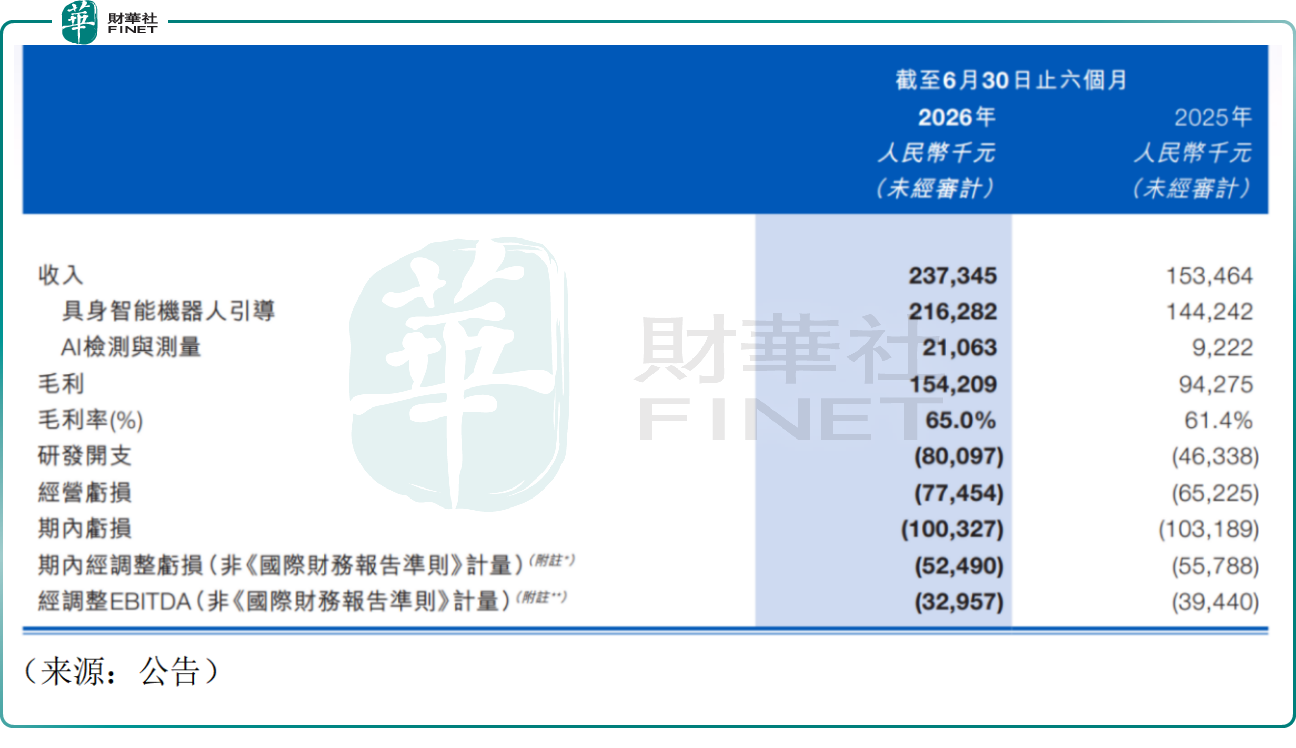
赚钱仍是难题。2023年至2025年归母亏损分别约4.01亿元、2.83亿元与3.60亿元,三年累计亏损超过10亿元,经营现金流连续为负;同期销售开支高企,这似乎是一家销售驱动、尚未跑通盈利模型的公司。
股价已经把预期修正过一轮。公司上市首日破发,10月盘中最低触及75.25港元,较发行价跌幅明显。今日85.9港元的现价,较发行价仍低约15.5%,较上市初期的百元关口明显回落。
风险有三层。行业层面,出货量不及预期会向下传导到集成商的资本开支与库存;公司层面,公司造血能力不足,且单一产品依赖与客户集中决定了业绩波动大;交易层面,今日成交仅547.52万港元,或因新股属性绝大数股份处于禁售期,实际流动股份较小,价格容易被少量资金推动。长期来看,公司的投资价值尚待市场发现及充分验证。
值得一提的是,梅卡曼德在全球AI+3D视觉引导组件市场的份额排名第一,客户覆盖多家《财富》全球500强,工业视觉的基本盘是实打实的,这与百强评选看重的行业地位与技术壁垒相合。但也要看到,公司盈利的疲软,百强评估需以盈利路径清晰为前提。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。


