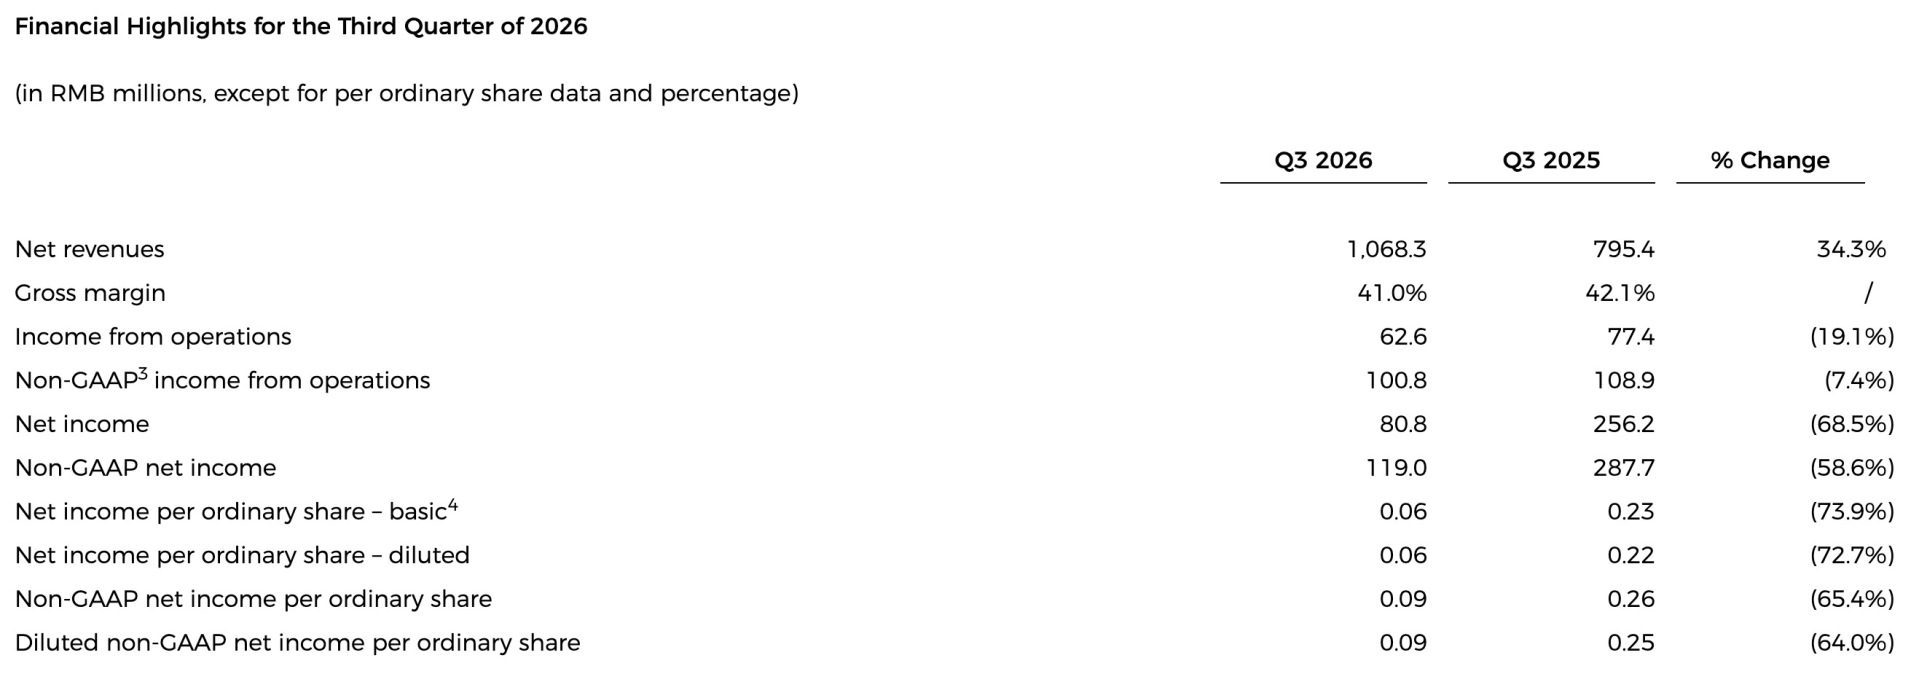
11月10日晚间,禾赛科技(NASDAQ:HSAI;HKEX:02525)发布2026年第三季度未经审计财报。数据显示,其第三季度实现营业收入10.68亿元,同比增长34.3%;净利润为8079万元。同期,禾赛科技激光雷达总出货量达到72.97万台,同比增长65.3%。
禾赛科技CFO(首席财务官)樊鹏在财报电话会议上称,2025年第三季度,禾赛科技通过出售股权投资及转让知识产权获得约1.85亿元的一次性收益,抬高了同期利润基数。
 图片来源:禾赛科技财报
“如果剔除这些一次性项目,第三季度按照美国通用会计准则(GAAP)计算的净利润实际上同比增长了约14%。”樊鹏表示,在实现这一增长的同时,禾赛科技还加大了对战略增长业务(SGI)尤其是研发方面的投入。
财报显示,禾赛科技第三季度整体毛利率为41.0%,营业利润为6258万元。作为核心业务的激光雷达分部仍保持盈利增长,当季实现营业利润1.45亿元,同比增长88%。
尽管核心业务持续增长,但汽车市场需求变化也对禾赛科技的经营表现产生影响。樊鹏坦言,今年汽车市场整体表现弱于年初预期。年内,包括禾赛科技部分客户在内的多家汽车制造商下调了2026年销量目标,整车生产规模的调整也影响了ADAS(高级驾驶辅助系统)激光雷达的出货表现。
“我认为有必要区分市场环境变化与公司自身竞争地位的变化。”樊鹏表示,虽然ADAS业务表现略低于此前预期,但公司第三季度整体营收仍实现34%的同比增长,激光雷达总出货量同比增长约65%。具体来看,第三季度禾赛科技ADAS激光雷达出货量为63.81万台,同比增长67.6%;机器人激光雷达出货量为9.16万台,同比增长51.1%。
对于未来市场需求,禾赛科技管理层认为,伴随激光雷达渗透率的提升,以及汽车行业向L3级自动驾驶发展,市场对于高性能激光雷达和单车多颗激光雷达的需求有望进一步增加。
值得一提的是,相比ADAS业务受到汽车市场波动的影响,机器人相关业务正成为禾赛新的增长来源,今年前三季度,机器人激光雷达累计出货量同比增长超过一倍。樊鹏透露,今年第三季度,包括机器人激光雷达、Kosmo三维数据引擎以及机器人动力模组在内的机器人相关业务,合计贡献超50%的营业收入。上述机器人相关业务的统计范围并不等同于此次财报中单独披露的SGI业务,其中机器人激光雷达收入仍计入激光雷达业务分部。
具体来看,今年第三季度禾赛科技激光雷达业务收入为9.78亿元,SGI业务收入为9051万元。后者目前仍处于投入和规模扩张阶段,当季营业亏损约8289万元。
图片来源:每经记者 刘曦 摄
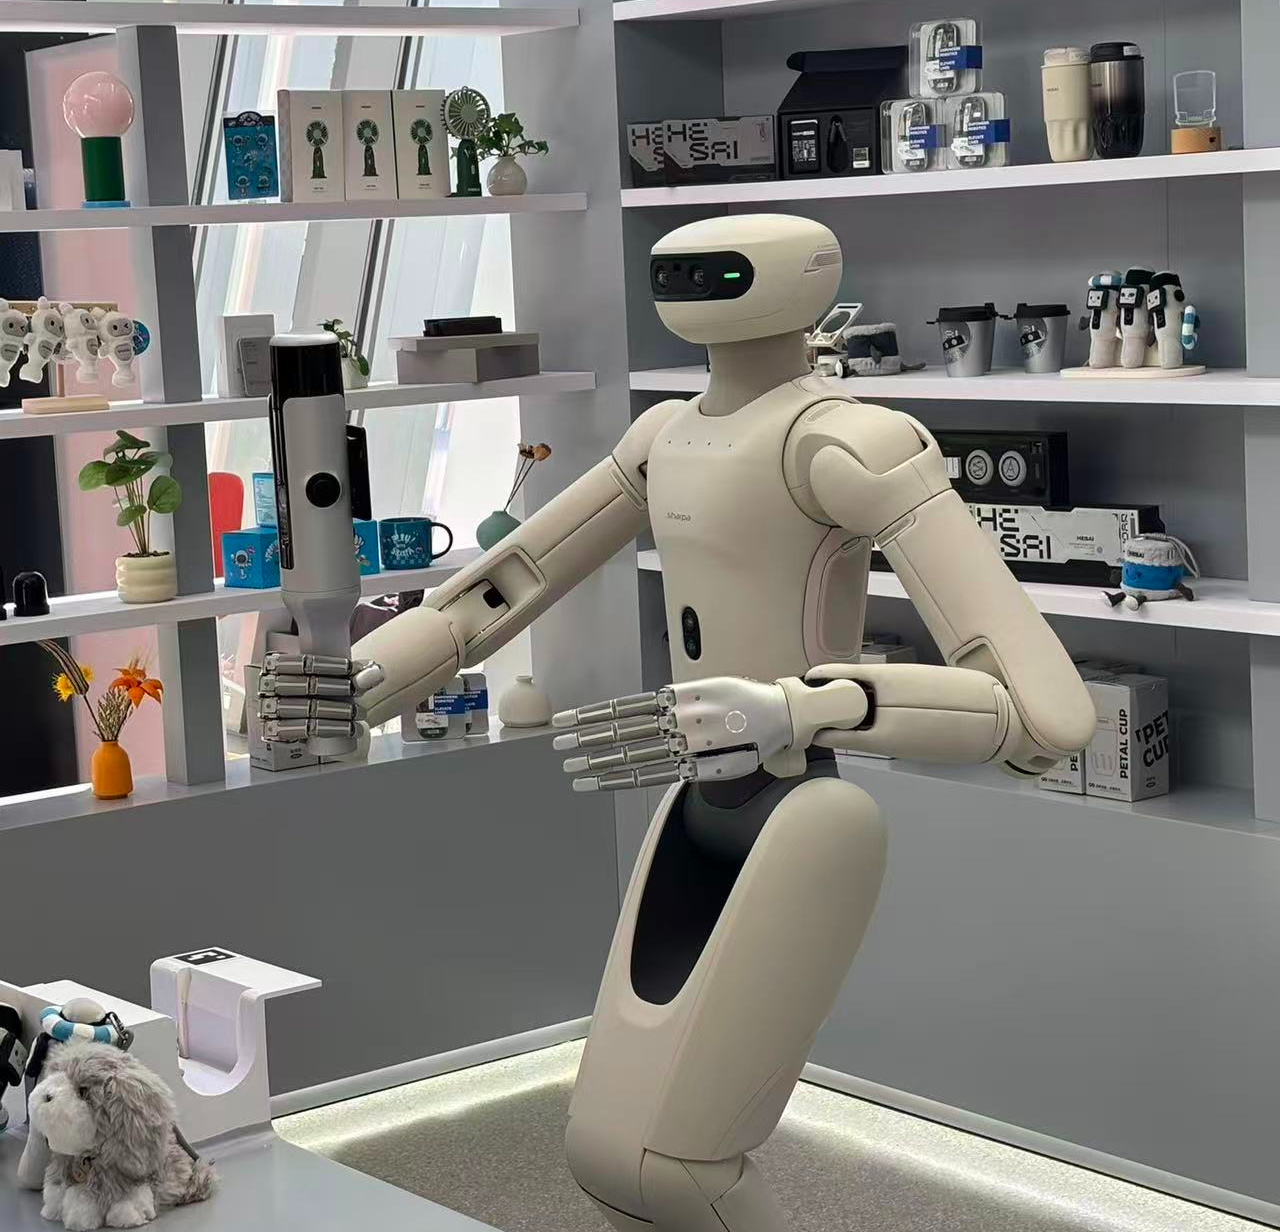
禾赛科技CEO(首席执行官)李一帆在财报电话会议上表示,第三季度公司机器人动力模组出货量达到2.34万套,环比接近翻倍,累计出货量超过3.5万套。“根据目前的项目储备,我们认为2027年机器人动力模组的年度出货量有望达到六位数。”客户拓展方面,李一帆透露,AI机器人公司Sharpa目前仍是禾赛科技机器人动力模组的核心客户及最大出货贡献者。与此同时,公司正与其他已公布人形机器人战略的企业讨论新的合作项目。
海外市场同样是禾赛科技未来增长的重要方向。李一帆表示,禾赛科技与梅赛德斯-奔驰的L3级自动驾驶相关项目仍在按计划推进。此外,公司已获得包括奇瑞在内的7家中国汽车制造商的出口项目定点。同时,禾赛科技还通过全球车企在华合资企业,获得了10家全球整车制造商的多个车型项目定点,预计相关项目将在2027年进一步扩大规模。
每日经济新闻

