来源:新浪基金
11月11日,A股低开高走,午后放量拉升,成长风格全面占优。
沪指涨0.46%,深成指涨1.32%,创业板指涨3.11%,科创50涨2.80%。两市成交1.69万亿元,比前一天放量1719亿元。全市场超3500只个股上涨。
小盘领涨,中证1000、中证2000均涨超1.3%。
通信设备、CPO、PCB、半导体、游戏涨幅居前;白酒、机场航运、乳业、猪肉跌幅居前。
资金高度集中。 全市场主力净流入超200亿元,但光通信一个板块半日就净流入68.14亿元,中际旭创单只获净买入超18亿元。
港股则高开低走,尾盘弱势收官。恒生指数跌1.06%,恒生科技跌1.42%。盘面上,港股半导体逆势造好,互联网平台全线走弱,成为指数主要拖累。
同样是科技资产,A股和港股走出了完全相反的方向。
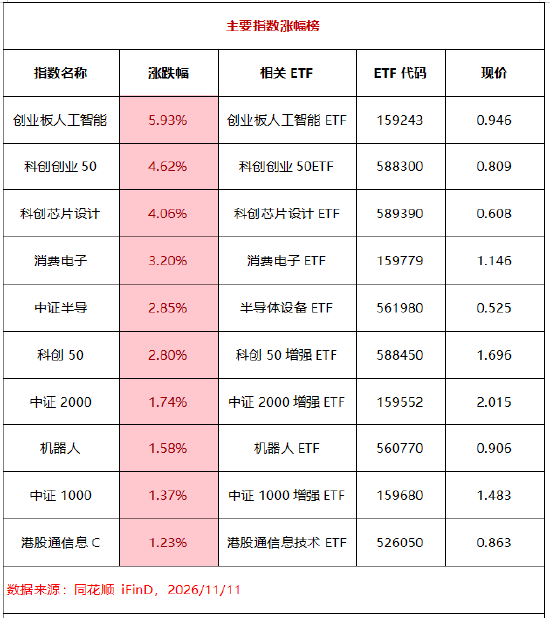
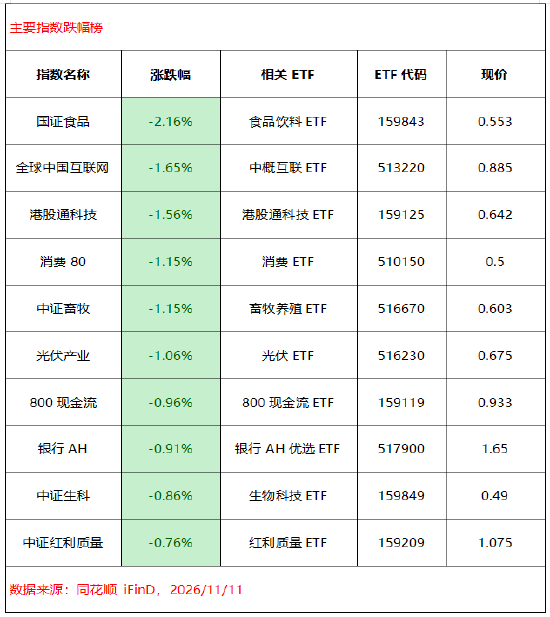
涨幅榜:光模块禁令现转机,AI硬件三线共振。
创业板人工智能涨5.93%,科创创业50涨4.62%,科创芯片设计涨4.06%,消费电子涨3.20%,中证半导涨2.85%,科创50涨2.80%。
三条线索指向同一个方向:
第一,贸易风险边际缓和。 外媒报道,微软正联合多家美国科技企业和行业组织,游说特朗普政府放弃禁止从中国进口新型光收发器的计划。理由是:北美云厂商已经采购了大量AI芯片,缺少光模块,数据中心建设近乎停摆。
第二,海外需求端验证。 美东时间11月10日盘后,CoreWeave披露三季度营收36.61亿美元,同比增长168%,全年营收指引上调至130亿至133亿美元,并明确2027年算力资源已基本售罄。
第三,国产算力资产化与涨价共振。 11月10日晚,阿里巴巴公告已向港交所递交申请,分拆平头哥独立上市。截至2026年4月,真武系列AI芯片累计出货56万片,服务超650家企业,市场估值200亿至300亿美元。同期,部分头部存储企业已向渠道商口头告知企业级颗粒涨价意向,SK海力士夜盘涨7.20%。
盘面上,新易盛、中际旭创双双涨超15%,源杰科技20cm涨停,东山精密、深南电路、沪电股份、景旺电子、奥士康集体封板。
北京具身智能方案落地,机器人链与小盘同步走高。
机器人涨1.58%。
11月11日,《北京市具身智能机器人产业高质量发展行动方案(2026—2028年)》正式印发。明确到2028年,培育不少于5家国际一流、10家国内领先的人形机器人整机企业,京津冀区域整机产能占全国25%,关键零部件配套率超过60%,并新增建设总规模超过50000PFlops的具身智能专用算力集群。
产业侧同步给出需求信号:全国数据标准化技术委员会在厦门“标准周”上正式成立具身智能数据标准起草工作组。我国算力总规模已达310万PFLOPS,位居世界第二。京东数据显示,截至10月30日,双11前半程智能人形机器人销量同比增长700%。
中证2000涨1.74%,中证1000涨1.37%。中证2000跑赢沪深300逾1个百分点,风格明显偏向政策直接受益的整机与零部件环节。
港股走出反向行情:半导体独强,平台股集体杀跌。
港股通信息C涨1.23%,是全池少有的港股正收益品种。同一时点,全球中国互联网跌1.65%,港股通科技跌1.56%,恒生科技指数跌1.42%,跌幅在三大指数中最大。
内部结构完全分化:
中芯国际涨3.73%,报49.00港元,承接A股CPO、PCB放量的产业链联动买盘。互联网平台则成为指数主要拖累:网易跌3.97%,美团跌3.91%,腾讯跌2.49%,小米跌2.09%,阿里跌1.18%。
压制来自离岸利率。 美国10月核心CPI环比上涨0.3%,高于0.2%的预期。2年期美债收益率单日飙升18.46个基点至4.742%,10年期升破5%后收于4.996%。12月加息25个基点已被基本完全定价。
港股外资占比高,高久期成长股对贴现率最敏感,估值先行承压。
产业层面并未转向。阿里千问宣布新一代Qwen4即将发布,Coding与Agentic能力持续进阶,平头哥分拆上市也在推进。但国内AI叙事,未能对冲海外流动性冲击。
消费防御全面失守,白酒价格与高股息同步走弱。
国证食品跌2.16%,全场垫底。消费80跌1.15%,中证畜牧跌1.15%,光伏产业跌1.06%,中证生科跌0.86%。
白酒是当日负反馈最集中的方向。板块指数跌3.04%,皇台酒业跌超5%,今世缘、古井贡酒、金徽酒跌超4%。据酒价内参数据,12大单品终端零售均价三涨八跌一平,整体价盘创近两个月新低。飞天茅台零售均价跌3元至1770元,连续第二天下滑。
贵州茅台在11月10日三季报业绩说明会上表示,白酒行业仍处于深度调整之中,消费需求疲软、消费场景减少的态势并没有根本性转变。
红利与高股息同向走弱。800现金流跌0.96%,银行AH跌0.91%,中证红利质量跌0.76%,价值100跌0.73%,电力指数跌0.69%。
底仓属性仍在:恒生港股通红利低波动跌0.17%,中证红利仅跌0.08%。
资金面:小盘方向出现追涨资金,防御品种逆势获配。
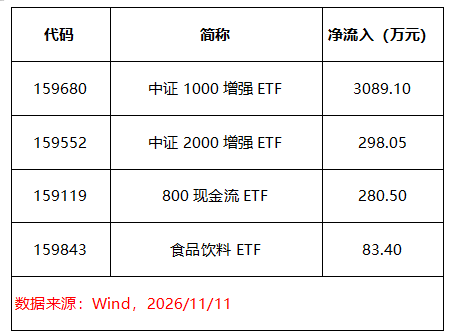
今日场内申赎数据显示:
中证1000增强ETF净申购3089.10万元,远超其余产品。跟踪指数当日涨1.37%,价格与资金同向,是增量最集中的方向。
中证2000增强ETF净申购298.05万元,指数当日涨1.74%。两条小盘增强产品合计净申购超3300万元。显然,资金在追涨杀入小盘方向。
另一端,800现金流ETF净申购280.50万元,跟踪指数当日下跌0.96%,属典型逆势布局。食品饮料ETF净申购83.40万元,在国证食品指数重挫2.16%、白酒价盘创近两个月新低的背景下仍有小幅申购,更接近左侧试探。
整体看,增量资金一半押注小微盘弹性,一半在防御品种下跌途中承接,尚未形成单一方向的趋势性加仓。
机构怎么看?
中信证券认为,AI算力基建高景气延续,光通信在AI集群中的价值量稳步增长,预计2027年光通信板块延续快速增长,持续看好光模块、光芯片、光纤。
中信建投认为,2027年全球人形机器人出货有望超10万台、2030年超70万台,2028—2030年复合增速约90%。物理AI正由主题投资切换为产业趋势投资,但行情高度取决于量产落地与产品力兑现。
中信证券在国产算力方面判断,算力供需仍偏紧、产业盈利趋势强劲,板块估值处历史低位,预计2027年国产AI芯片出货量有望超500万张。
后市怎么看?
短期看,1.69万亿元成交、放量1719亿元、超3500只个股上涨,量价配合明显改善。但资金高度收敛于光通信单一方向,其余方向普遍失血。指数上行的持续性,取决于量能能否维持在1.8万亿元以上,以及赚钱效应能否扩散。
AI算力硬件(相关ETF:159243、589390、561980、526050、159779):单日涨幅已达3%至6%,海外云厂订单能见度已覆盖2027年,平头哥分拆与存储涨价共同构成支撑。但光模块的贸易政策变量尚未正式落地,追高的性价比低于回踩5日均线后的介入。其中,存储与设备环节的涨价传导可验证性更强。
机器人(相关ETF:560770):政策文件明确整机产能与零部件配套率目标,属可执行的中期规划。短期连板个股已积累情绪溢价,需跟踪零部件订单与排产节奏。
小微盘增强(相关ETF:159552、159680、561950):当日获超3300万元净申购,在流动性宽松与风格再平衡下仍有弹性,但需留意年末资金面波动。
港股科技(相关ETF:526050、513220、159125):内部明显分化,半导体受A股产业链外溢支撑,平台股受美债利率压制。若12月加息幅度落在25个基点、长端收益率见顶回落,恒生互联网科技22.62倍市盈率、近十年25%分位的位置具备修复空间。短期宜等待利率信号明确。
消费与红利(相关ETF:159843、510150、516670、515080、159119、517900):在风格切换阶段仍将承压。白酒价盘创近两个月新低,行业深度调整尚未结束。底仓属性仍在,但更适合作为进攻仓位的对冲,而非主线。食品饮料的逆势申购,更接近左侧布局。
风险提示:以上内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。


