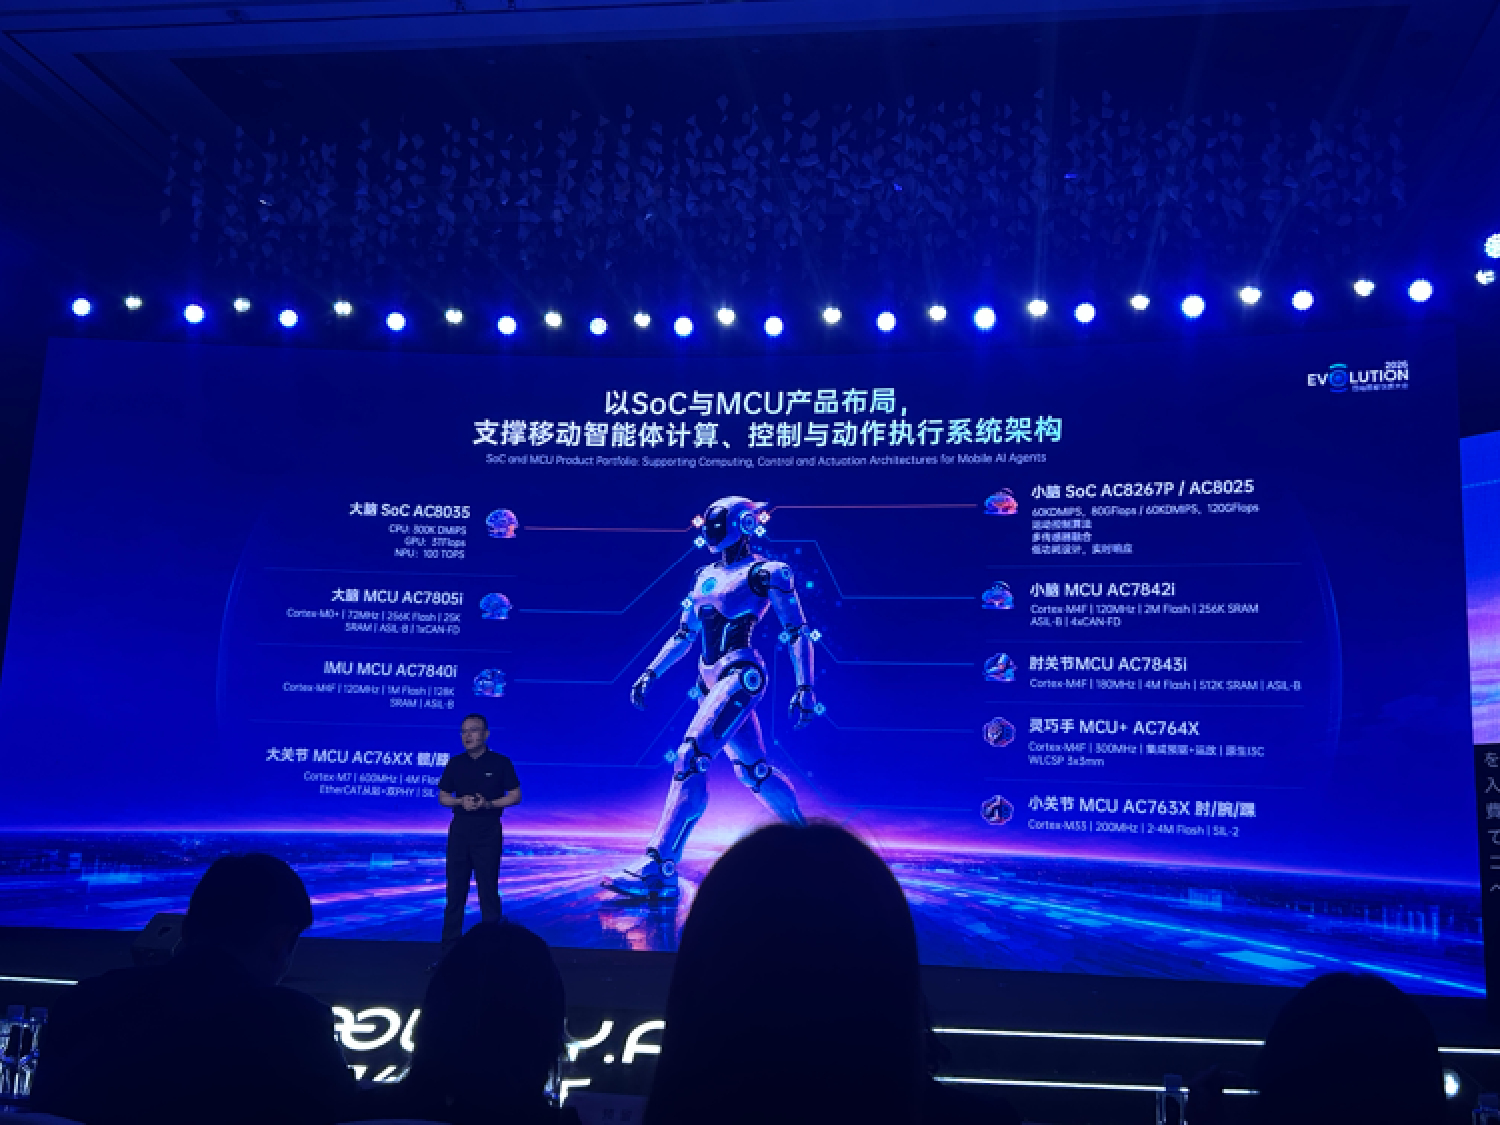
11月6日,四维图新(002405.SZ)在上海举办2026 EVOLUTION创想大会,发布了第六代车规级SoC芯片AC8035。该芯片定位舱驾融合大算力芯片,可集成座舱、L2/L2+辅助驾驶及自动泊车功能,并支持端侧大模型本地部署。按规划,样片将于2027年一季度推出,目前正与多家头部车企推进量产规划。
这款芯片历时两年研发,最大卖点不是算力,而是成本控制。当前智驾赛道正在告别单纯的算力竞赛。整车价格战持续压缩车企利润,传统架构将座舱与智驾分设两颗 SoC,带来更高的硬件、布线与调试成本。与此同时,车规芯片研发验证周期漫长,而端侧 AI 模型迭代节奏很快,倘若内存与带宽预留不足,芯片一旦定型量产,后续很难平滑承载模型升级。
四维图新CEO程鹏表示,AC8035内存带宽达到同价位产品的2到3倍。通过软硬件协同,部分项目中可实现内存需求减半,舱驾融合方案能使整车成本下降30%。同时,面对存储芯片涨价压力,四维图新已将相关备货周期由此前的3个月延长至6—12个月,并提前锁定晶圆产能。
AC8035由四维图新旗下杰发科技打造,对四维图新的芯片业务而言,它同样承载战略意图。目前,四维图新的SoC产品线已迭代至第六代,累计出货超1亿套片,MCU芯片从边缘节点走向核心应用,四代产品累计出货超1.5亿片。
但这些出货主力大多属于低算力、偏向基础车载场景的芯片,虽然稳住了基本盘、支撑起正向现金流,但单品价值和应用天花板有限;杰发科技希望依托舱驾融合切入更高价值的智能化域,在维持出货体量的同时拉高产品结构,找到“量价平衡”的新锚点。
除了发布芯片,本次大会上,四维图新的一大动作,是宣布将业务从汽车智能化拓展至移动智能体领域,定位升级为“移动智能体的超级伙伴”。
四维图新不做机器人的本体或关键零部件,其向机器人产业输出的核心能力集中在两块:一是芯片,依托杰发科技的SoC与MCU,为机器人提供边缘算力与控制核心;二是数据,特别是具身智能行业极其缺乏的真实物理交互数据与合规服务。
在宣布这一战略转变之前,四维图新已经有实质性的动作。今年4月的北京车展上,四维图新发布了智能体数据综合解决方案,该方案包含智能体感知和数据采集方案、智能体全链路合规方案及已落地的六大场景应用方案。
在机器人数据业务板块,四维图新的做法可以拆分为采集、数据、合规三层。在采集端,四维图新推出双目视觉融合感知终端与精细动捕手套,将真人操作的空间尺度与指尖动作,转化为可供机器人学习的真实物理交互数据。
在数据端,依托RND时空数据集提供高精度的环境底图。在今年北京亦庄人形机器人半程马拉松上,该数据集服务了22家厂商,支撑机器人跑完21公里。在合规与流通端,复用汽车业务积累的测绘资质与合规闭环,解决机器人数据涉及隐私与商业机密的流通痛点。
四维图新称自己是“移动智能体的超级伙伴”,主要基于四个方面的考虑。首先是四维图新在具身智能领域有了新的身份延伸,今年7月,四维图新出任工业和信息化部TC8数据标准工作组组长单位,程鹏担任WG7工作组组长。
有业内分析认为,作为标准工作组组长单位,四维图新能更早、更准确地把握行业对数据的具体需求,从而在技术研发和产品定义上占得先机,以便实现用标准引领业务,以业务反哺标准的正向循环。
其次是市场层面的因素,具身智能行业当前面临严重的数据稀缺难题,截至2026年初,全球高质量真实物理交互数据仅有约50万小时,但训练通用具身大模型,需要的是千万小时级的数据体量,供给缺口大,这为四维图新创造了切入赛道的机会。
再者,在绝大多数具身机器人整机厂商尚未跑通盈利的产业阶段,数据服务是这条赛道最容易落地变现的方向。
市场已经有了样本,弈人科技2025年收入破亿并实现盈利,光轮智能今年一季度拿下5.5亿元订单,数据服务商正在成为模型实验室重要的上游伙伴。
最后,四维图新需要向资本市场讲一个高增长、轻资产的新故事。四维图新成立二十多年尚未盈利,今年前三季度亏损8.16亿元。四维图新把移动智能体正式拔高为公司战略,既是顺应产业节点的卡位,也是给投资人吃定心丸。
2025年,四维图新的数据合规板块营收29.04亿元,占总营收的70.42%;今年上半年,该板块收入6.18亿元,同比增长56%。四维图新方面对经济观察报表示,预计今年基本实现盈亏平衡,明年实现盈利,而支撑这一预期的,正是合规数据业务的高增长,以及芯片业务向高价值场景的延伸。


