文 | 创业最前线,作者 | 于莹,编辑 | 冯羽
10月22日,港交所披露了科大智能(300222.SZ)的上市申请材料,公司再度冲击“A+H”双重上市。
成立于2002年的科大智能,2011年登陆创业板,在公众认知里始终是一家给国家电网供货的传统配电设备厂商。
但在招股书里,公司给资本市场讲出了新故事。据弗若斯特沙利文数据,2020-2025年公司工业机械手累计收入位居中国第一,锂电行业SRM(存储与检索)堆垛机累计收入同样位列国内锂电行业第一。
只是褪去“双第一”的光环,公司机器人业务的真实成色远没有听上去亮眼,其收入占比未回归高点、核心产品之一则靠降价换订单。截至目前,科大智能的机器人业务尚未用稳定的利润证明自身成长属性。
此次募资,公司主要用于开展全球化战略,但截至今年上半年,公司海外市场收入不足2000万元,“国际化”是否只是一种融资叙事?
1、押注机器人手臂,收入占比仅有两成半
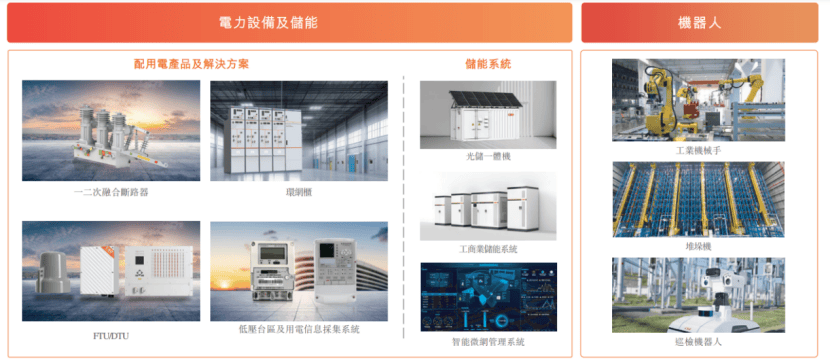
科大智能如今的业务分成两大分部,电力设备及储能,以及机器人。
(图 / 招股书)
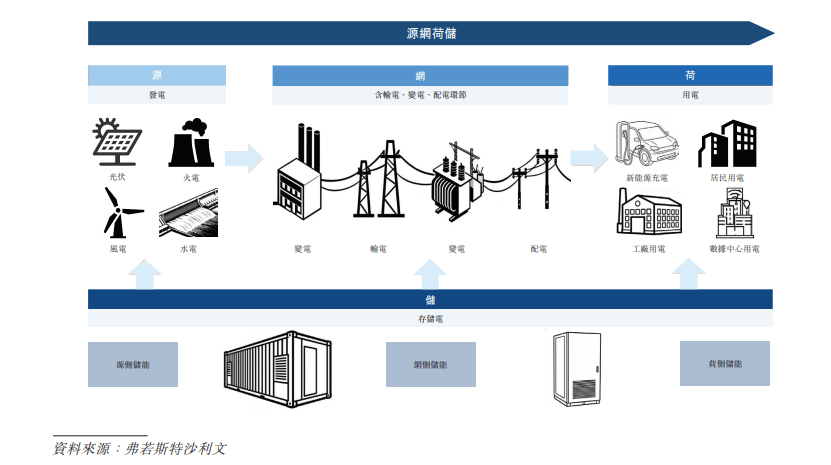
电力设备及储能是公司的压舱石,核心产品包括一二次融合断路器、环网柜、馈线终端单元(FTU)、配电终端单元(DTU)等中压配电设备,以及工商业储能系统。
其中一二次融合断路器相当于配电网的“智能开关”,把分断、保护、监测、通信功能集成在一台设备里,是配电网自动化的核心部件;环网柜负责线路切换和故障隔离,哪个片区出了故障,该产品负责把故障段切出去,保住其他区段正常供电。
凭借这些设备,该板块收入从2023年的20.01亿元增长至2025年的23.14亿元,营收占比从64.5%提升至75.57%;2026年上半年实现收入11.51亿元,占比仍高达74.09%。
据了解,这部分业务的客户主要是国家电网以及石油、钢铁、冶金等行业的高能耗大型企业。由于电网体系采用“总部统筹、省级集采”的招标模式,订单高度集中于少数核心客户,直接推高了公司的大客户依赖度。
2023年-2025年及2026年上半年,公司前五大客户收入分别为12.38亿元、11.92亿元、14.72亿元及7.11亿元,占总营收比例从40.9%逐年攀升至46.7%;其中第一大客户(国家电网系)的收入占比从2023年的23.5%一路升至2026年上半年的34.5%。
公司有三分之一的营收,绑定在单一客户体系上。
与电网业务的稳健增长形成对比,机器人板块正处于“调整期”。
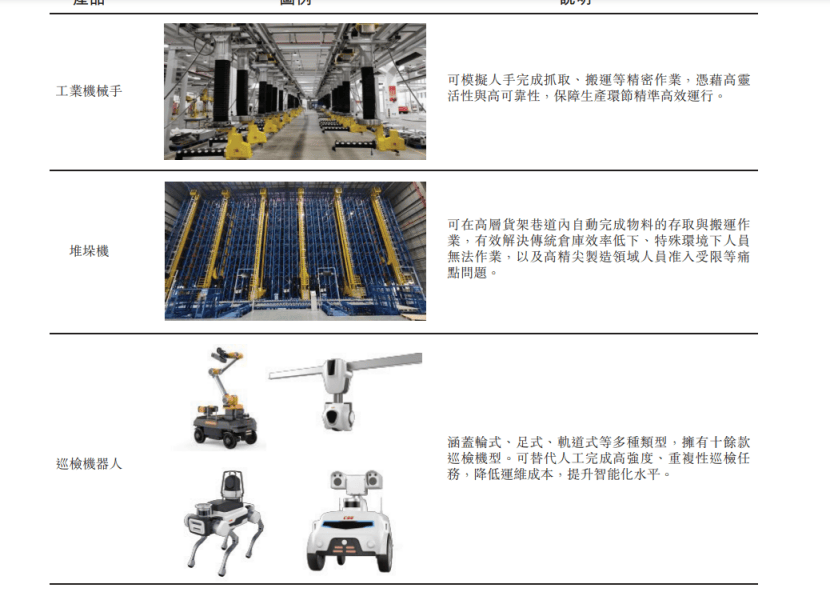
公司主打三类产品,工业机械手是汽车、锂电产线上的“钢铁手臂”,承担搬运、装配、上下料等工序,替代产线重复劳动;SRM堆垛机则在锂电池工厂立体仓库里负责电芯、极片等物料的自动入库出库;巡检机器人则替电力、轨道交通场景的运维人员巡场,用摄像头和传感器排查设备隐患,替代人工爬塔钻舱。
从收入规模看,2023年,机器人业务收入还有10.24亿元;2024年只剩5.86亿元,近乎腰斩,占比从33.01%滑落至21.39%;2025年修复至7.01亿元,占比22.88%;2026年上半年3.73亿元,占比24.02%,整体规模至今尚未回到2023年的水平。
公司将2024年的收入下滑归因于主动剥离亏损资产,当年出清了冠致自动化、华晓精密等主营AGV、白车身焊接线的非核心主体。剥离之后,三条产品线的分化摆上了台面。
具体来看,工业机械手是当前核心支撑,2026年上半年,工业机械手收入2.45亿元,同比增长22.4%,主要受益于锂电行业客户需求回暖;订单从去年同期的458笔增至今年上半年487笔,单笔均价也从43.7万元回升至50.4万元,是三条线里唯一实现量价齐升的产品线。
堆垛机则在以价换量。2025年,堆垛机的收入为1.76亿元,订单数量从2023年的74笔增至2025年的100笔,单笔均价却从约281.1万元跌至175.7万元,招股书解释称“竞争加剧,每笔订单收入减少”。
巡检机器人业绩正在收缩。2025年,巡检机器人尚且贡献了1.03亿元,对比2024年同期大幅提升,但今年上半年,其收入0.33亿元,同比下滑45.9%,订单从2025年上半年的27笔减至今年上半年的20笔,公司的解释是“竞争加剧导致客户订单减少”。
值得一提的是,公司在招股书中表示,2020年至2025年,其工业机械手的累计收入位居中国第一;存储和检索堆垛机(SRM堆垛机)的累计收入位居中国锂电行业第一。
但上述统计口径为“累计”而非“单年”,堆垛机也收窄到“锂电行业”的细分赛道,而非整个堆垛机市场。如此表述,其行业地位与市场认知是否将存在预期差?对此,「创业最前线」也向公司发去采访函询问,但截至发稿,对方尚未回复。
2、“缺钱”是真,国际化尚在“纸面”
根据招股书,此次赴港募资,主要巩固两大业务技术优势、拓展全球布局等,结合财务数据看,对于科大智能来说,缓解现金流压力、补充营运资金是更为现实的驱动因素。
从盈利端看,公司已走出亏损区间。2023年至2025年,公司总营收分别为30.25亿元、26.87亿元、30.15亿元;期内净利润从亏损1.71亿元,到盈利0.62亿元、0.86亿元,净利率从-5.6%修复至2.8%。2026年上半年,其净利润为1.11亿元(经调整1.31亿元)。
但现金流的季节性压力始终存在。2023-2025年全年经营活动现金流净额分别为0.24亿元、1.19亿元、1.97亿元,呈逐年向好态势。
但上半年普遍大额净流出,2025年上半年经营现金流净额为-1.04亿元,2026年上半年进一步扩大至-1.59亿元。公司坦言,受电网客户年度预算与结算周期影响,收入确认与回款高度集中在下半年四季度,上半年属于典型的“投入期”。
截至2026年6月末,公司账面现金及现金等价物仅有2.63亿元;但同期应收账款及应收票据达17.57亿元,存货10.33亿元,借款(包括流动及非流动部分)达到2.49亿元。
叠加产能扩建、研发投入、海外布局等多重开支,今年上半年,科大智能的资本开支攀升至0.62亿元,对外部融资的诉求迫切。
按招股书规划,港股募资扣除发行费用后,主要用于四大方向:巩固数字能源与机器人业务技术优势、扩大境内外销售网络、推进AIDC场景供电设备研发、补充营运资金。
其中“国际化”是重要的叙事支点。不过,2025年公司海外收入占比仅2.2%,2026年上半年仅为1.3%,今年上半年收入还不足2000万元,尚未形成规模化的海外营收。
「创业最前线」了解到,公司选择的出海路径并非从零搭建,而是“收购拿资质”。2026年5月,公司以1.51亿元收购浙江源光电气70%股权,后者主营电力变压器,持有北美UL、欧洲KEMA等海外认证,招股书明确将“快速获取全球市场资质与销售渠道”列为收购核心理由。
目前,公司大额海外订单尚未转化为收入。今年,公司与华西能源签署伊拉克巴格达Al-Daura电厂项目框架合同,暂估总价约8.85亿元(约1.3亿美元)。截至2026年上半年末,该合同仅为框架协议,尚未确认销售收入。
值得一提的是,在首次递表后,监管就对募资用途进行了问询。公开信息显示,2026年3月,中国证监会国际司曾向公司出具补充材料要求,核心问题之一便是募资的境内外用途占比、是否计划调回境内及具体比例。
目前,公司生产基地主要集中在合肥、上海,2025年海外收入占比仅2%左右,但募资用途却标注“加强全球销售网络及全球产能布局”。
对于资金究竟用于海外拓展还是回流国内补流,「创业最前线」也向公司询问,在海外业务基础极其薄弱的背景下,“国际化”更多是融资叙事,还是有清晰落地路径的战略?未来3-5年海外收入的目标占比是多少?是否有具体的海外计划,但尚未得到回复。
3、创始人IPO前套现2.5亿元
「创业最前线」注意到,就在二次递表前6天的10月16日,任职12年的老臣、董秘兼证券投资总监王家伦辞职,离职后不再担任公司及子公司任何职务。
据悉,王家伦2014年5月入职科大智能,从证券事务代表做起,2025年1月才升任董秘兼证券投资总监,在公司干了约12年,董秘任期只有1年9个月后就选择离职。其辞职系个人原因。目前,公司董秘职责暂由董事长黄明松代行。
黄明松现年55岁,是公司创始人、执行董事兼董事长,2002年起执掌公司至今,先后取得合肥工业大学产业经济学硕士、长江商学院EMBA及美国明尼苏达大学工商管理博士学位。截至招股书最后实际可行日期,其直接持有1.71亿股A股,占总股本21.84%,为单一最大股东。
2017年7月,黄明松将所持5%股份(3649.1万股)以6.18亿元总价转让给宿迁京东新盛,每股作价16.93元,双方同步宣布联手布局智能制造与智慧物流。截至2026年8月,宿迁京东新盛仍持有约1860万股,占比约2.4%,为公司第二大股东。
而在首次港股递表前,黄明松也选择将利好落地。2025年8月-10月,黄明松曾通过集中竞价与大宗交易合计减持2049万股,套现约2.5亿元。截至招股书披露的时点,其直接持有的股份中,有6365万股处于质押状态。
2024年4月,上海证监局与深交所相继对科大智能、董事长黄明松及时任财务总监兼董秘穆峻柏出具警示函。
起因是公司2023年度业绩预告与正式年报存在重大偏差,金额超出预告区间,监管认定相关责任人对业绩披露失准负有主要责任。这一监管记录,也为公司的港股信披合规性留下了审视的空间。
整体而言,科大智能的电网基本盘扎实,机器人业务有真实的产业积累与客户基础,但“第二增长曲线”尚未成型,国际化仍处于起步阶段。
二次闯关港交所,对科大智能来说不只是多开一条融资通道,也是市场对其机器人叙事、出海逻辑与治理成色的一次重新定价。

*注:文中题图及未署名图片均来自科大智能官网。


