11月2日,A股放量普涨,三大指数翻红!机器人板块盘中探底回升,机器人ETF招商(560770)标的指数涨超2%,盘中振幅近6%。
【从"演示"到"交付":海内外产业动态与物理AI的定价锚】
消息面,据财联社11月2日报道,智元机器人在2026创新日公布通用AI机器人累计下线突破2万台,第20000台整机远征A3 Ultra于9月下线并交付长隆集团,从1万台到2万台用时不到六个月,占全球近四成份额。
国金证券最新研报指出,智元提出"有效智能工时"框架,将活跃机器人数量、自主工作时长与产出效能纳入评价,产业评价重心正从"能否完成一次任务"转向"能否持续稳定创造价值"。
产量方面,工信部数据显示2026年上半年我国人形机器人整机产量超4万台、全年预计突破10万台;IDC口径下同期全球出货量近2.5万台、同比+432.1%,中国占约77.9%。
海外催化密集。据公开报道汇总,谷歌DeepMind于10月28日发布Genie 4、指向实时可交互物理模拟,Meta于11月1日联合傅利叶搭建人形机器人原型机;特斯拉Optimus已在弗里蒙特启动早期生产,10月28日开启新一轮量产审厂,据《旧金山标准报》预计12月初开放预订,12月4日召开股东大会。
真正让资金重新定价的或是"物理AI"。国金证券认为本轮变量已由硬件性能升级转向泛化能力涌现,世界模型、VLA与底层控制正形成分层基础设施;国信证券11月2日强调具身数据是物理AI核心资产,Dyna-2实验显示数据从千小时扩至百万小时模型表现明显改善,具身Scaling Law初步显现。
【Q3财报解读:营收向上,利润分化】
据Wind,中证机器人指数64只成分股2026年前三季度合并报表显示,53家营收同比正增长,仅32家归母净利正增长;净利增速超40%的14家多为设备与零部件弹性环节。
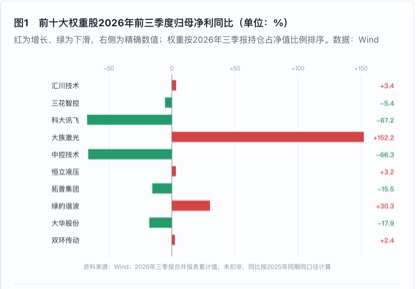
中证机器人指数的前十大成份股2026年三季度营收合计约1740.6亿元、同比+16.4%,归母净利合计约175.7亿元、同比仅+1.5%。
其中汇川技术营收+19.9%/净利+3.4%、大族激光+68.9%/+152.2%、绿的谐波+45.3%/+30.3%,而三花智控-5.4%、拓普集团-15.5%、大华股份-17.9%、中控技术-66.3%、科大讯飞-67.2%。业内人士分析,主业景气与人形机器人增量尚未在权重股利润表上形成合力,弹性更多落在中小市值环节。
估值层面,据Wind,中证机器人指数PE-TTM约46.60倍,处于近3年以来的37%分位数,这意味着当前估值低于3年以来近七成的时间。
同时,板块筹码相对"轻"。据中国基金报,三季度科技成长拥挤度出清,机器人板块此前低持仓、低拥挤度,成为资金"高低切"承接方向。
【11-12月产业催化:从“讲空间”转向“看兑现”】
11月上中旬是Optimus V3非预设演示视频窗口,此前在特斯拉股东大会上,马斯克承诺"约一个月内"发布。美东时间12月3日,特斯拉股东大会于得州工厂举行,量产细节、供应链及“累计交付100万台机器人”里程碑为焦点。
国内方面,11月5日进博会虹桥论坛人形机器人分论坛,将发布应用场景图谱.11月,小鹏将举行科技日。

方正证券最新研报指出,产业价值正由单一硬件延伸至模型、数据与部署平台;东方证券提到,核心零部件仍是规模化瓶颈;华西证券则强调,部署量增长不能直接等同于规模化拐点,需用连续运行、有效任务量、人工接管率和综合成本检验。这些观点的共同指向是:机器人正从主题交易进入连续产业验证期。
资料显示,机器人ETF招商(560770)跟踪中证机器人指数,前十大权重合计约六成,覆盖了产业链"核心零部件+本体+AI平台":汇川技术、三花智控、科大讯飞、大族激光、中控技术、恒立液压、拓普集团、绿的谐波、大华股份、双环传动。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)


