世运电路是一家以印制电路板为核心业务的制造企业,汽车电子是长期基本盘,同时向人工智能服务器、数据中心、电力与储能、人形机器人等高价值应用扩展。公司过去五年的增长并非线性:2021年受铜箔、覆铜板等原材料涨价冲击,2022—2024年随着价格传导、产能利用率和产品结构改善,利润率持续修复;2025年收入仍增长11.05%,但毛利率开始回落,第四季度原材料上涨和汇率变化已经显露压力;2026H1成本冲击进一步放大,导致核心盈利骤降,而2026Q3则出现明显修复。
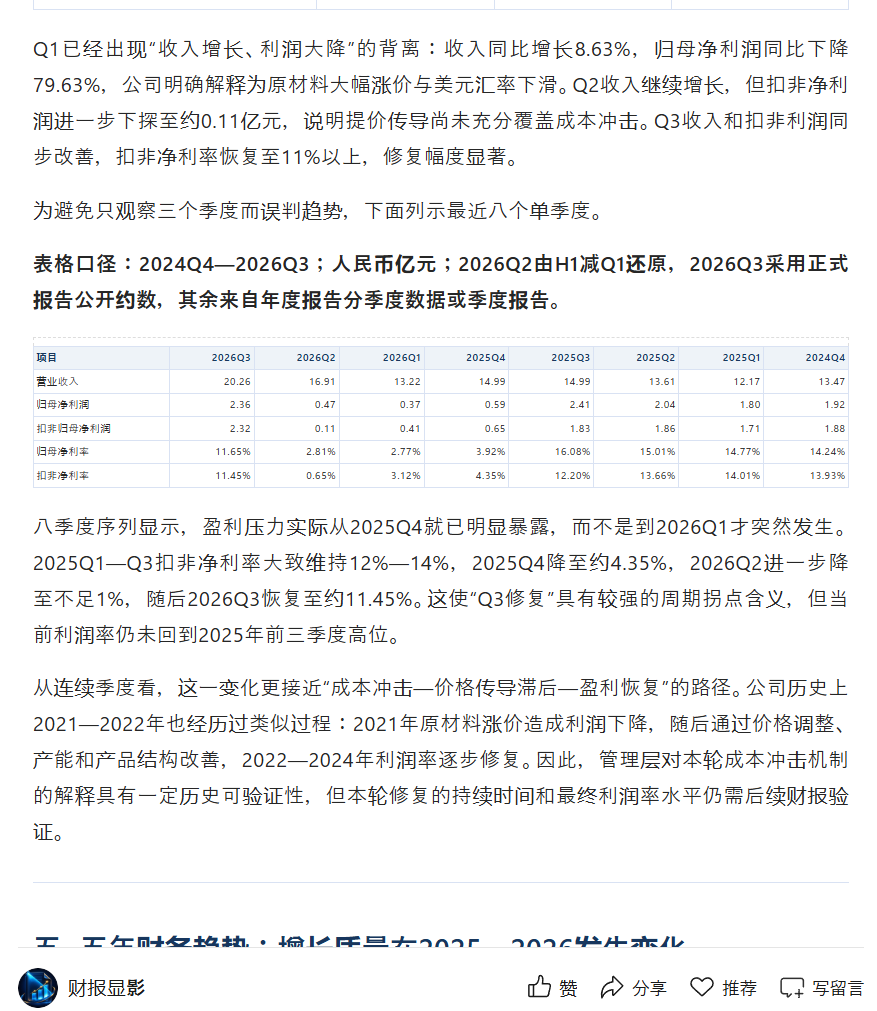
最重要的边际变化发生在2026Q3。单季收入约20.26亿元,同比增长35.11%;归母净利润约2.36亿元,同比下降2.04%;扣非归母净利润约2.32亿元,同比增长27.00%。与2026Q2相比,收入环比约增长19.83%,归母净利润环比约增长397%,扣非净利润从约0.11亿元恢复至约2.32亿元。公司在正式披露中将前三季度利润下滑主要归因于主要原材料快速涨价、阶段性挤压盈利空间,以及汇率波动造成的损失;同时披露提价传导、高价值产品批量导入等正在改善盈利。由此,当前基本面应理解为“上半年盈利遭受成本与汇率双重冲击,Q3已经出现经营性修复”,而不是简单的持续恶化或已经完全恢复。
但Q3修复尚不能等同于盈利周期已经完全回归正常。2026年前三季度收入约50.39亿元,同比增长23.56%,归母净利润约3.20亿元,同比下降48.78%,扣非归母净利润约2.85亿元,同比下降47.23%,经营现金流约4.93亿元,同比下降37.34%。按本报告计算,2026Q3扣非净利率约11.45%,已显著高于Q2的约0.65%,但2026年前三季度累计盈利仍明显低于2025年同期;同时,2026H1资本开支现金支出约4.74亿元,自由现金流转负,库存和在建工程继续上升。因此,Q4及2027年的核心验证不是收入能否继续增长,而是提价能否持续覆盖原材料成本、人工智能与其他高价值产品是否真正改善产品组合、泰国等新增产能能否实现足够利用率和资本回报。
公司竞争优势更多体现为汽车电子客户认证、全球客户关系、规模制造和工艺能力,而不是已经被财务数据证明的强定价权。公司具备28层人工智能服务器印制电路板、24层超低损耗服务器印制电路板等量产能力,汽车客户认证周期也构成一定进入壁垒;但2021年和2026年两次原材料冲击均显示提价存在明显时滞,柔性及刚挠结合板业务又连续多年处于负毛利状态。因此,本报告将其护城河定义为“客户认证与制造工艺构成的中等强度竞争壁垒”,尚不足以定义为稳定而强大的价格型护城河。
基本面方向较H1明显改善,估值安全边际却偏低。对投资价值最关键的不是单纯追踪收入增速,而是验证Q4—2027年扣非利润率、人工智能服务器等高价值产品占比、泰国产能利用率、库存/应收与自由现金流,以及原材料价格变化与提价传导之间的时滞。
追加内容
本文作者可以追加内容哦 !
郑重声明:用户在社区发表的所有信息将由本网站记录保存,仅代表作者个人观点,与本网站立场无关,不对您构成任何投资建议,据此操作风险自担。请勿相信代客理财、免费荐股和炒股培训等宣传内容,远离非法证券活动。请勿添加发言用户的手机号码、公众号、微博、微信及QQ等信息,谨防上当受骗!
| 总收益 | 20日收益 | 日收益 |
| -- | -- | -- |
历史收益率走势(%)
Chart

郑重声明:东方财富网发布此信息的目的在于传播更多信息,与本站立场无关。东方财富网不保证该信息(包括但不限于文字、视频、音频、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关信息并未经过本网站证实,不对您构成任何投资建议,据此操作,风险自担。


