持续一年的估值热潮落幕,具身智能赛道迎来冷静期。资本不再为概念买单,商业化落地成为硬标尺。
“彼时的融资状态,对任何一个行业来说都不可能长期持续。”近日,松禾资本管理合伙人汪洋在接受《每日经济新闻》记者采访时语气平静。他告诉每经记者,机构仍在持续跟进具身智能赛道项目,但投资策略已经转向:更倾向于出手早期标的,对于商业化短期难以落地、技术尚未迎来定型拐点的成长期项目,出手节奏明显收缩,投资数量有所下降。
无独有偶,蓝驰创投合伙人曹巍也从项目供给端,看到了赛道降温的另一面。在他看来,下半年新涌现的创业公司已经出现减少迹象,背后是创业门槛持续抬升。“没有新的故事,或者是说没有新的技术变化。”曹巍在接受每经记者采访时坦言,头部项目已经站稳脚跟,留给新入局创业者的空间被持续压缩。
汪洋与曹巍都是硬科技投资领域老兵。蓝驰创投长期深耕具身智能赛道,主导投资智元、银河通用、优艾智合、高仙机器人等标杆项目;松禾资本同样在机器人、具身智能领域布局颇丰,投出本末科技、擎朗智能、星源智、超维动力等项目。
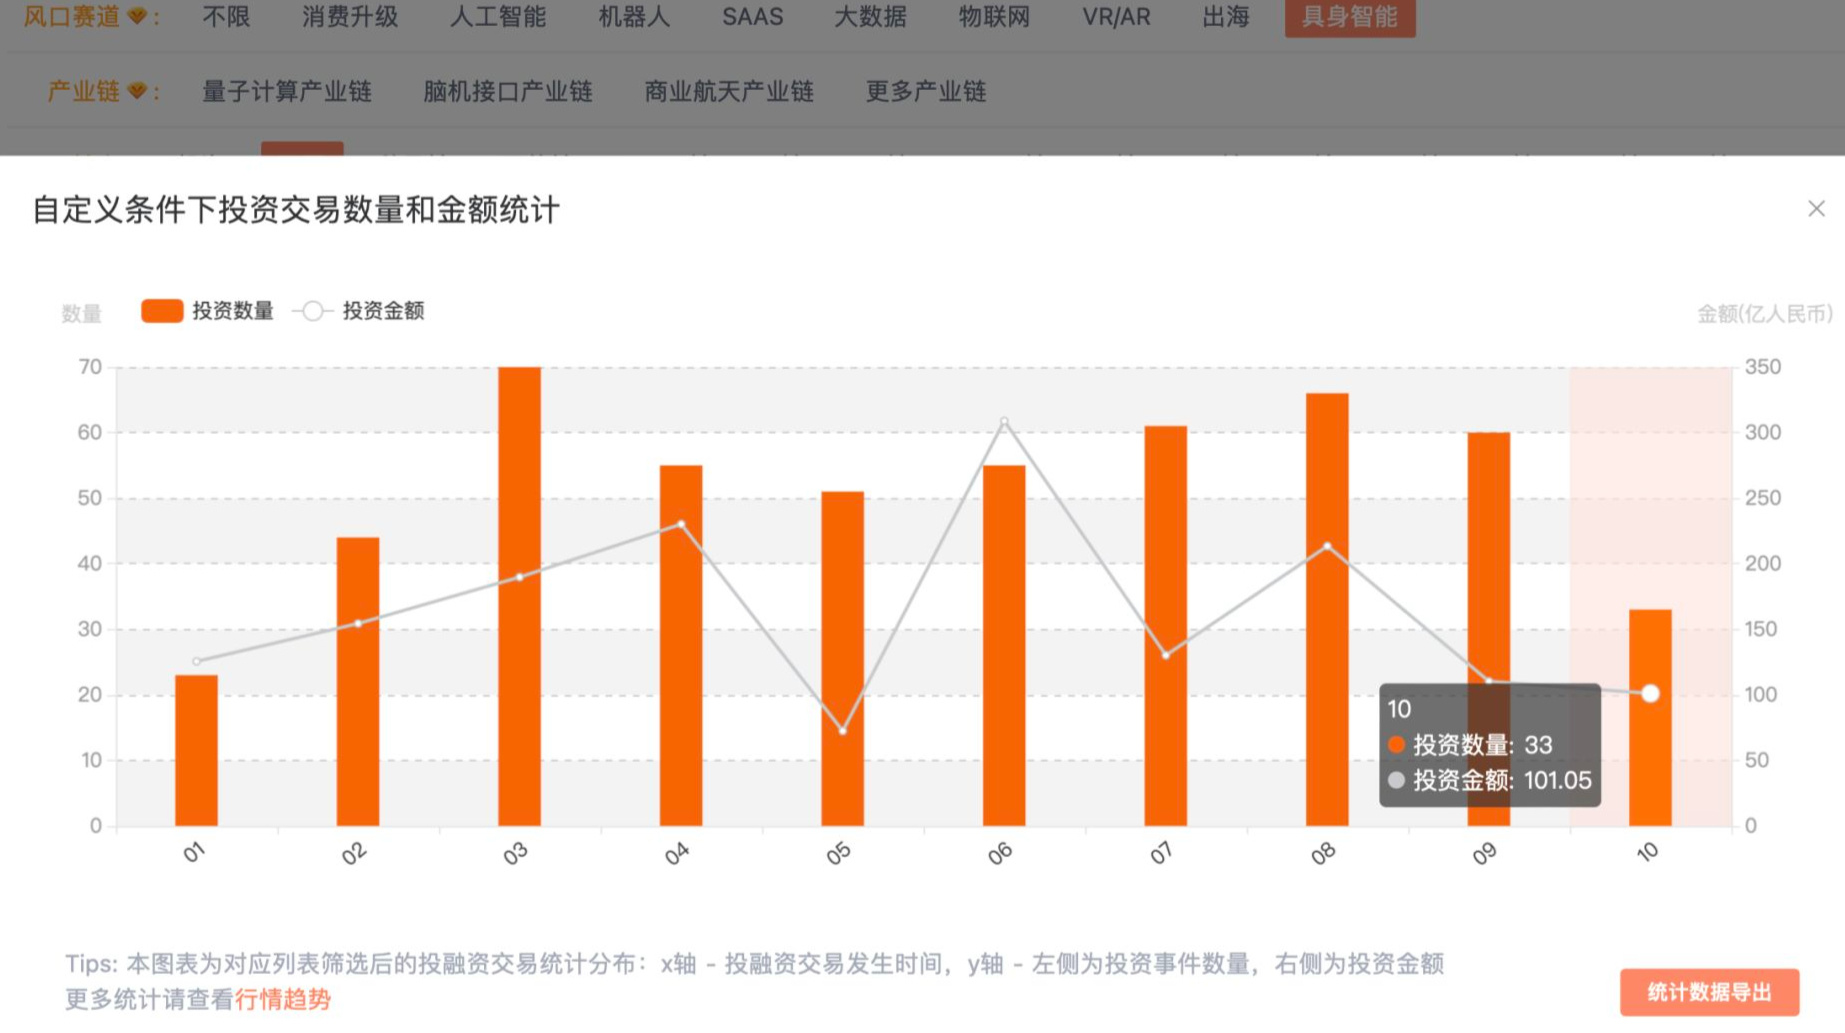 图片来源:IT桔子官网
一线投资人的投资倾向,在融资统计数据中得到直观印证。
每经记者查阅第三方创投数据库IT桔子发现,10月具身智能赛道共发生33起融资,融资总额101.05亿元;对比9月60起融资、110.28亿元的交易规模,交易数量近乎腰斩。拉长周期看,今年6月赛道迎来热度顶峰,当月55起融资、总额高达308.92亿元,和当下的冷清形成鲜明反差。冰火对比之下,持续一年的行业热潮骤然退去。
IPO通道收紧 行业迎来“交卷期”:技术只是入场券,场景落地才是核心壁垒
曹巍将今年1月以来的行业热度划分为两个阶段:上半年市场向好,具身智能机器人本体、世界模型、具身智能数据服务,以及传感器、算力芯片、关节模组等机器人产业链上游生态板块保持活跃;下半年,“热度随着宇树科技上市之后往回收了一些”。
“不是小回调。”汪洋的判断更直接:行业进入的是“大的调整周期”,不是短期波动;变化在今年年中已有征兆,下半年尤为明显。
回调从哪儿开始?汪洋把第一层原因指向二级市场。随着一批标志性头部企业陆续登陆港股和A股,二级市场的实际表现与一级市场的此前预期出现明显落差,部分公司上市后市值大幅回落,“腰斩”情况亦有发生。
第二层原因更致命——上市政策收紧。
通道究竟有多挤?汪洋给出了一组对比数据:中国证券监督管理委员会国际合作司(港澳台事务办公室)公示的赴港上市备案企业月度数量约10家,照此粗略推算,全年备案通过能赴港上市的企业100多家;而港股排队企业,若算上秘密递表项目,至少600家。已经通过备案和聆讯的具身机器人企业属于“很幸运的”;已递表仍在审核中的,上市周期会大幅拉长;尚未递表的,则时间更久。
汪洋分析,此前具身智能成为“共识投资”赛道,很大程度上与上市政策预期有关。港股相关政策推出后,机器人及具身智能企业上市一度较为顺畅,A股相关标的也受到资金追捧,一级市场因此愿意给予更高溢价。但此后港股上市节奏收紧,A股也对具身和机器人企业上市提出更明确的实质性要求。当前审核更强调实质性商业化的转换能力,而非单纯看重技术前瞻性和想象空间。
“上市对一级市场投资来说是最重要的退出渠道。”汪洋说,上市预期一旦调整,机构在具身领域的投资立刻变得谨慎。汪洋进一步补充了第三层原因:行业格局本身在变化。前期大量资金涌入后,具身赛道已逐步形成头部企业,后来者成长难度加大,投资放缓是行业自然演进的结果。
 图片来源:每经媒资库
如果说上市预期收紧是短期触发,技术瓶颈则是更根本的约束。
“今年到现在,真正到了‘交卷期’。”曹巍认为,具身智能属于通用技术,所有的机器人公司都可以依托这项技术,让产品和整个交付能力有很好的提升,但最终“必定还是要能够交出一份让资本市场满意的业绩答卷”。汪洋则从技术路线角度给出了更为细致的判断。他认为,当前具身智能最大的困扰集中在“大脑”层面,而非本体和控制。
行业降温,但并非所有公司都在“裸泳”。
曹巍告诉每经记者,资本市场现在选出来的团队,“基本上还是能够看到商业化可验证的信号的”,宇树科技、优艾智合、智元都是有“非常扎实的商业价值交付能力的团队”。他特别提到,在宇树科技上市前,一二级市场就已经开始有这样的取向变化。
曹巍以蓝驰创投的被投企业优艾智合举例。他认为,优艾智合“在每一波机器人技术革新的大潮里,都能够做到快速学习、快速打造产品矩阵化,快速基于客户场景侧的痛点和难点进行产品迭代”,在半导体、能源化工、锂电等垂直场景做到“批量的、稳定的高质量客户持续复购落地”。他特别提到一个关键指标:优艾智合“客户的复购率超过70%”,在工业领域“非常说明问题”。
汪洋认为,与已上市的传统机器人公司相比,优艾智合的显著区别在于所有场景都是真实的工业场景——半导体、能源化工、锂电等壁垒较高的领域,且客户复购率高,说明需求真实且长期。
二级市场“三重估值”:股价、市值、产业价值
谈到二级市场估值,曹巍将其拆成三层维度:股价、市值与产业价值。
股价层面看,“宇树科技股价上市之后跌了50%,很痛”。放到市值维度,市场仍在震荡中寻找估值中枢,不过已经显现反弹迹象。曹巍表示,此前对宇树科技上市估值有基本预期,当时过热的市场环境将其估值直接顶到4000亿元,冲高之后自然会有回调空间。而从产业价值角度来看,“宇树科技的产业价值对于整个行业的标杆效应,还是有很积极的正面影响”。
曹巍总结称:“从价格上来讲,当前走势对中小投资人相对不太友好。但以一级市场投资人角度或者中长期产业价值视角看,它还是很正向的行业信号。”
对于二级市场的估值逻辑,曹巍的判断是“基本上变化不大”,其底层框架没有根本的改变。
汪洋则认为二级市场估值逻辑已发生巨大变化——部分具身机器人公司上市后市值大幅回落,尽管近期有所回调,但整体上与最初的乐观预期差异显著。他同时提醒,一级市场此前对“讲故事”的容忍度也在下降——当IPO(首次公开募股)收紧、已上市企业表现不及预期,一级市场出手自然更加犹豫。
曹巍还回应了行业里的一些质疑。对于“没有能力做落地和交付的人拿到了如此高估值”的争议,他认为“硬币有两面”:“如果一个团队没有很强的技术外延,吸引力是不够的;如果只讲技术亮点,没交付能力,那价值创造是不够的。”
行业在调整,但两位投资人都没有否定赛道的长期前景。
汪洋的基本判断是,具身智能并非没有投资价值,当前更多是市场针对该赛道的冷静思考。技术终将迭代,机器人与人共处的长期图景仍被相信,只是抵达路径比此前预期更长、更曲折。
曹巍把视角拉得更长。据他介绍,蓝驰创投“从2016年就开始在投各种各样的机器人和创新产品”,对于机器人解决物理世界生产力问题这条主线,其判断属于“超长周期的超大赛道”,“有可能是一个横跨几十年的超大周期,其中可能还会有几个小周期”。
曹巍认为,在当前这个小周期里,市场对模型和技术的短期预期很高,但现实却很“骨感”。在他看来,能够真正解放全人类物理世界的生产力,是件很伟大的事,“但这件事不可能一蹴而就⋯⋯它一定是循序渐进、分成几个周期逐步被解决的过程”。
行业在等自己的“ChatGPT时刻”。乐观者说两三年,悲观者认为五年甚至更长。在那之前,估值狂欢退潮,“交卷期”已然开始。能交出真实复购、真实订单、真实场景交付的公司,或许才有资格等下去。
每日经济新闻

