襄阳轴承今日开盘即以19.37元封死涨停,涨幅达9.99%,盘中虽有短暂回落但最终在午盘前重新封板。不过截至目前,股价又重新回落。
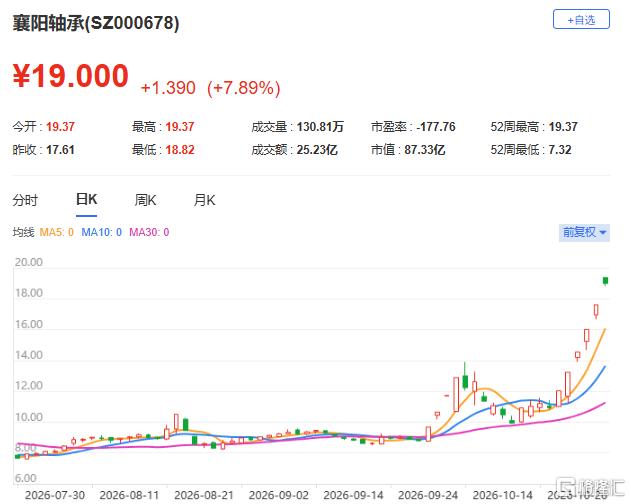
(襄阳轴承股价走势;格隆汇)
这是该股录得的连续第六个交易日涨停,全天成交额达17.32亿元,换手率高达19.51%,总市值攀升至89.03亿元。
在过去六个交易日内,该股累计涨幅高达77.06%,累计换手率达到95.73%。同期上证指数与创业板指分别下跌0.76%和3.65%,在全市场仅有439只个股上涨的背景下,该股成为两市唯一的六连板标的。
同板块的其他接力标的涨幅明显逊色,万里扬与龙溪股份早盘跟风涨停,光洋股份走出四连板,东贝集团三连板。在整条减速器与轴承产业链中,唯独该股将连板高度拓展至六个。
该公司的基本盘长期深耕于汽车轴承制造领域。其前身始建于1968年并于1993年改制设立,目前实际控制人为湖北省国资委,控股股东三环集团持股比例为27.94%。
根据2026年上半年收入结构显示,轴承业务贡献了58.9亿元营收,占比达83.68%;等速万向节贡献9090万元,占比12.92%。其中出口收入达到4.07亿元,占比57.88%,属于国内主要的汽车轴承生产基地之一。
其产品谱系覆盖重、中、轻、微型及轿车等全车系配套轴承,并延伸至机械、农机、家电与风电等领域。凭借车型配套与批量供货资格,其长期担当东风公司军车轴承的独家供应商。
市场赋予其人形机器人概念,源于其部分精密轴承可应用于谐波减速器与RV减速器。由于减速器属于人形机器人关节传动的核心部件,该环节构成了产业链上传导路径最短的炒作切入点。
然而,公司在10月23日的股票交易异常波动公告中给出了详实的数据。减速器相关精密轴承业务累计营业收入仅为16.11万元,约占2026年上半年总营收的0.023%,目前处于市场拓展阶段且尚未实现盈利。
这16.11万元的半年度收入,甚至不及公司半天轴承主业的体量。按照上半年轴承业务5.89亿元测算,其日均轴承收入约为323万元。
公司的财务报表状况更能反映其真实的经营身位。在2022年至2025年期间,其归属于母公司股东的净利润分别录得-1.25亿元、-5372万元、-3536万元和-4912万元,连续四年亏损累计达到2.63亿元。
今年前三季度实现营业收入11.29亿元,同比下降4.22%;归母净利润亏损2617万元,亏损幅度同比收窄2.55%。尽管三季度单季营收恢复至正增长,但利润端依然深陷盈亏线下方。
当前的二级市场估值已完全脱离行业常规区间。以19.37元股价计算,其对应每股净资产为1.691元,市净率高达11.45倍。
公司在10月26日的公告中曾披露当时市净率为8.60倍,而同期汽车制造业行业的平均市净率仅为1.82倍。在随后的六个交易日中,这一估值溢价幅度再度放大了三分之一。
该股能够走成市场独苗,与其独特的盘面微观结构密不可分。其总股本为4.596亿股且实现全流通,总市值不到90亿元,资金拉升的绝对门槛较低。
本轮行情启动前夕其绝对股价徘徊在10.93元附近,符合市场资金对低价股的心理偏好。叠加国资背景与始于1968年的制造底子,完美契合了当前市场对低价小盘制造股的炒作偏好。
截至10月20日,该股股东户数高达94985户,显示出筹码呈高度分散状态。两融杠杆资金进场积极,融资余额在六个交易日内累计增加了13.83%。
龙虎榜数据显示,主力资金进出节奏并不一致,机构席位呈现净买入而深股通选择净卖出。近一个月内,该股已多达11次登上龙虎榜。
近期密集发布的消息面为行情提供了外部引信。上海等地相继发布智能制造行动方案,提出推动数千台人形机器人进工厂,政策层面持续催化相关装备产业规模预期。
然而,从政策宣示到最终转化为实质订单,企业必须跨越整机厂选定方案、减速器厂通过认证以及轴承厂拿到批量份额等数道门槛。只有走完这些流程,业绩增量才会真正在财务报表上显现。
本轮股价定价的核心依据在于标签的稀缺性,而非真实的业绩弹性。资金追逐的是减速器、国资与小盘组合在特定市场情绪下的稀缺溢价。
公司在异动公告中多次提示风险,明确指出存在市场情绪过热与非理性炒作风险。在经历六连板后,接力资金成本已大幅垫高,累计换手率超过95%意味着筹码已完成一轮彻底的换手。
轴承主业的制造基础真实存在,人形机器人的长远逻辑也未被证伪,但短期现实与高企的估值构成了鲜明反差。
股价大幅领跑基本面的那段空间,未来最终需要超预期的订单数据来填补。若基本面无法跟上,市场终将通过股价波动来进行残酷的估值均值回归。


