财联社10月28日讯(记者 赵昕睿 实习记者 李奕澄)进入四季度,科创板IPO终止项目继续增加。10月以来,赛克赛斯、中科创新相继终止审核,半导体、机器人、创新医疗等热门赛道项目亦出现在年内终止名单中。
两年数据比对可观察出今年科创板IPO终止态势:一是Wind数据显示,2026年内已有76家IPO终止审核,其中科创板IPO占据13家,占比为17.1%;而2025年整体共50家IPO终止,其中仅3家科创板IPO终止审核,占比为6%。二是2026年科创板IPO合计终止募资规模为182.48亿元,相比较2025年同期的31.81亿元增长将近5倍。
从受理到终止,新申报项目快速撤回与存量项目退出并存,成为本轮科创板IPO终止的鲜明特征。不仅如此,更多标签鲜明的科创板IPO在三季度以来开启集中撤否。今年以来科创板IPO终止有哪些特征值得关注?
关注一:年内13家科创板IPO终止,半导体项目数量最多
与2025年同期相比,今年以来科创板IPO终止数量显著升温,已有13家拟上市企业终止审核。
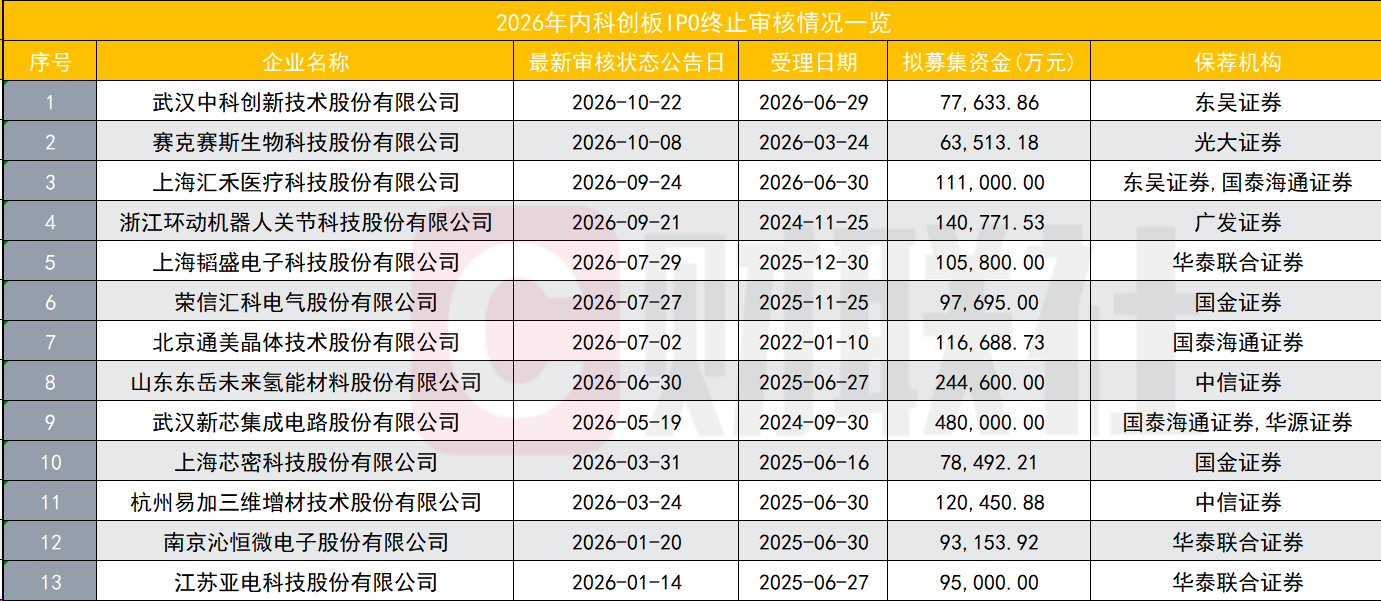
从行业分布看,半导体与集成电路相关企业最为扎堆,成为今年科创板IPO终止审核的第一个鲜明特征。武汉新芯、上海芯密、北京通美、韬盛电子、亚电科技5家均属这一领域,占13家终止项目的约38.5%。
其中,北京通美是唯一在注册环节终止的项目。该公司于2022年1月10日获受理,同年8月1日提交注册,直至2026年7月2日终止注册,IPO进程历时逾4年。
除半导体外,终止项目还涉及机器人、氢能、创新医疗、增材制造等领域。这些赛道均是近年来一级市场持续追逐、科创板重点支持的硬科技方向。
热门赛道并不等同于上市“通行证”。从上述项目来看,行业景气度和产业标签并不能替代对企业基本面的检验,技术先进性之外,持续经营能力、商业化前景、公司治理及信息披露质量等仍是企业需要跨越的实质性门槛。
关注二:最快86天,最长逾4年,受理时长呈现差异
从受理到终止的时间看,13个项目呈现出明显差异:既有受理不足3个月便终止的新申报项目,也有排队多年后退出的存量项目。
一端是“闪电式”撤回。9月24日终止的汇禾医疗,6月30日受理,前后仅86天,是年内科创板撤否速度最快的项目之一,也是年内被抽中现场检查后首家撤回的IPO,意味着现场检查常态化的压力,正在传导至受理早期的项目身上。紧随其后的IPO赛克赛斯,受理半年后主动撤回,更是六年内第三次IPO折戟。
另一端则是超长排队后的集中出清。北京通美从受理至终止注册历时逾4年,是13个项目中排队时间最长的企业。环动科技自2024年11月25日获受理,至2026年9月21日终止审核,历时约22个月。武汉新芯则从2024年9月底受理至2026年5月终止,排队近600天。
武汉新芯拟募资48亿元,占13家终止项目拟募资总额的约26.3%,是影响年内科创板终止项目拟募资总额的重要个案。
从股权沿革看,武汉新芯于2016年被纳入长江存储体系,成为其全资子公司;2023年4月,公司被划入长控集团,与长江存储成为“兄弟公司”。武汉新芯终止审核同日,长江存储启动上市辅导备案。由于两家公司均涉及存储芯片制造,其上市路径以及可能涉及的资本分流、同业竞争问题受到市场关注。不过,两项上市进程在时间上的衔接,并不足以直接说明武汉新芯撤回申请的具体原因。
环动科技则是年内首家终止IPO的机器人企业。该公司主营机器人关节减速器,由广发证券保荐,其终止审核也使机器人赛道企业的上市进展受到关注。
关注三:港股科技IPO申请失效增至37家,同比增长236.36%
科创板的这一轮集中终止,并非A股孤立现象,港股部分科技企业也出现了上市申请失效增加的情况。
今年以来,港股半导体、医疗器械以及不少生物科技项目,均出现多宗科技企业主动撤回上市申请或是申请到期失效的情况。Wind数据显示,若以半导体、软件设备、硬件服务等核心科技行业口径统计,今年以来,港股市场已有37家IPO上市申请失效;与去年同期11家相比,大幅增长236.36%。
值得关注的是,为避免企业反复重新递交上市申请表,提升审核质量,此港交所在8月21日出台新政,将合资格IPO申请有效期从6个月临时拉长至12个月,为期3年,给予企业更从容的上市时间管理空间。需明确的是,上市实质标准与投资者保护要求并未调整,只是延长了申请有效期限,而非财务数据或其他信息的时效性要求。
对比来看,两地科技企业IPO终止审核的触发逻辑仍有一定区别,科创板终止更多来自企业主动撤回;港股除问询压力外,还叠加大量申请到期失效。
从上述案例看,无论是A股科创板还是港股特专科技通道,对硬科技企业的评判重心,都正进一步向商业化落地能力倾斜,真正具备长期产业价值的硬科技企业,才能顺利跨越上市审核关口。


