文 | 奇点湃
10月24日,45分钟之内,Claude Code 最知名的两位成员在 X 上先后官宣离职。
一位是 Thariq Shihipar,Claude Code 团队的核心工程师,被开发者社区称作「解释之王」,skills 系统和上下文工程都和他有关。另一位是 Anthony Morris,Claude Code 桌面版的主创,他说自己在 Anthropic 的最后一天是10月23日。
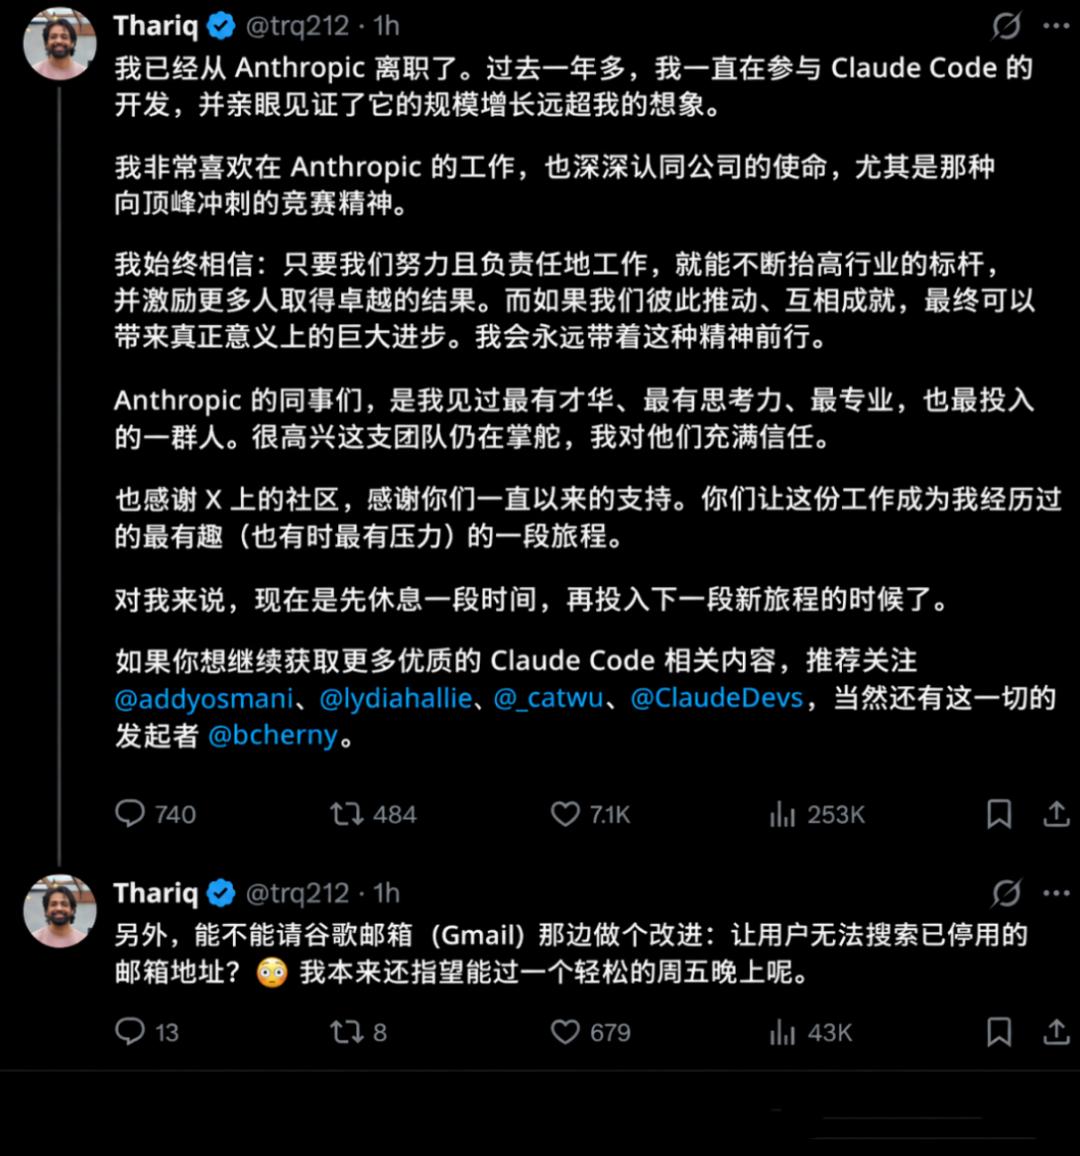
两人都没说下一站去哪,告别信写得体面。Shihipar 还给前东家留了一句好话,说同事是他遇到过最有才华的一群人。
这一天,距离 Anthropic 计划中的 IPO 只有三周左右。这家公司的目标估值最高喊到过 2 万亿美元,有望刷新全球 IPO 纪录。路演还没开始,产品线上最出名的两张脸先走了。
01 两个金主,同时踩刹车
离职只是台面这条线。更早的10月5日,The Information 报道了另一件事:Anthropic 最大的两个企业客户,微软和 Meta,都在压缩内部员工对 Claude 的使用。
微软高管今年早些时候预估,公司内部使用 Anthropic 技术的年支出至少会到 10 亿美元。现在这个预算被砍掉了超过三分之一,员工被要求少用 Claude,改用 GitHub Copilot 和自研模型。
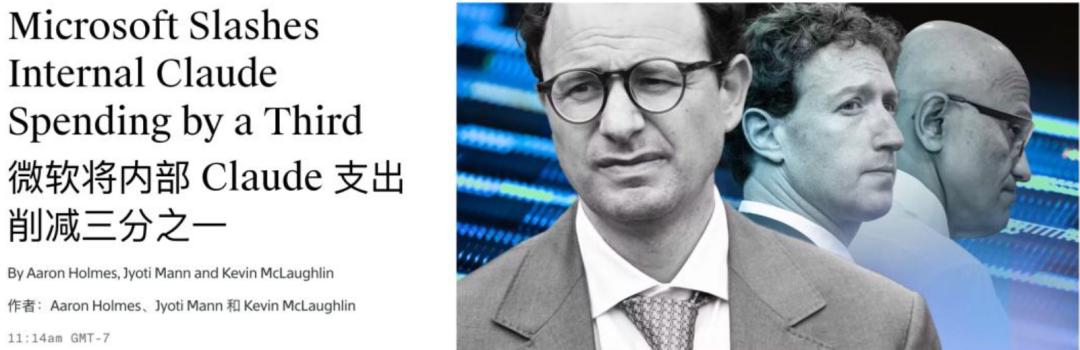
刀法更细的是额度。微软云与 AI 事业部有 6 万多名员工,此前每人每月的 AI 模型预算上限是 10 万美元,近期多数场景被压到约 1 万美元,一刀砍掉九成。有工程师因此抱怨,模型不再想用就用。
Meta 那边,内部使用 Claude Code 的员工从今年早些时候的约 6 万人降到约 3 万人。腰斩里有一部分是春季裁员的余波,Meta 当时裁掉了约 10% 的岗位。但更主要的原因是 Meta 在推自研工具:内部专用的 Meta Code 用户已超 3 万,对外测试的 Muse Code 也有 6000 多名员工在用。
有一个数字值得掰开看。用户腰斩之后,Meta 最近 28 天在 Claude Code 上仍花掉超过 1.05 亿美元。人走了一半,账单没怎么瘦。

微软砍的是内部办公和研发的支出,微软为外部客户采购 Claude 用于 Copilot 功能的那部分,原本预计每年至少 20 亿美元,据报仍在稳步上涨。同样,Meta 和微软依然通过各自的云平台向外部客户卖 Claude。
所以准确的表述是:金主没有退订 Claude,金主只是不再让自己的员工敞开了用。
02 贵,成了一种罪
为什么收缩?复盘微软的时间线,答案简单得有点残酷:Claude Code 太好用了。
2025年12月,微软给体验与设备部门的数千名工程师开通了 Claude Code。没人推广,没人动员,它靠口碑自己火了,头几个月 token 消耗量直接翻倍。
问题随之变成一道算术题。每个工程师每月的 token 成本在 500 到 2000 美元之间,一个团队加起来就是数百万美元。AI 工具第一次像云资源一样,需要被设预算、被审计、被限额。
这背后是 Claude 的价格位置。以2026年10月的官方定价看,Opus 主力型号每百万 token 输入 4 到 5 美元、输出 20 到 25 美元,旗舰档到 10 美元与 50 美元,整体站在第一梯队最贵的一侧。模型能力长期霸榜,价格也长期霸榜。
过去两年,企业买大模型看的是效果榜,谁强买谁。现在采购部门的逻辑换了:谁的 token 性价比高,谁留下。OpenAI 的 GPT 系列在今年连续降价,微软内部的 Copilot 从7月起把复杂查询默认路由到 OpenAI 模型,理由写得很直白,提升 token 投入的性价比。
好用但贵,这个组合在消费品里是品牌溢价,在企业采购里是第一个被优化的对象。尤其在裁员季,每个部门都要回答同一道题:这笔 AI 支出,省下来能养几个工程师?
03 两万亿估值的裂缝
把这些事放回 Anthropic 的时间表上,分量就清楚了。
按媒体报道,Anthropic 计划最快11月中旬完成 IPO,11月9日当周启动路演,争取感恩节前挂牌。10月22日前后又有消息说,公司最快当周公开提交 S-1 文件,留给它的窗口正在收窄。
财务底牌已经通过招股材料草案陆续露出。截至6月30日的六个月,公司营收约 163 亿美元,上年同期只有 11 亿美元;年化收入8月已超 650 亿美元,市场预计年底突破 1100 亿。
同时,上半年净亏损 807 亿美元,未来算力支出计划高达数千亿美元。
最刺眼的一行是客户结构:2025年,Anthropic 近四分之一的收入来自两家客户。媒体没有点名,但微软和 Meta 作为其最大两家企业客户,很难不让人对号入座。招股书的风险因素里还写了一句,最大的一批客户中,不少没有签长期合同,可能减少甚至停止支出。
现在这句话正在变成现实。两个最大的金主在同一个月份收缩内部用量,市场的反应是直接调预期:部分投资者已把 Anthropic 的合理估值从约 2 万亿美元下调到约 1.5 万亿。同期 AI 板块也在抛售,CoreWeave 两周跌去约三成。
Anthropic 的处境可以概括成一个错位。收入增速是真的,半年十几倍;客户的忠诚度却是有条件的,条件叫价格。它的增长引擎是少数巨型客户的海量消耗,而这些客户恰好是全球最有能力自研替代、也最精于算账的一批公司。大厂把 AI 能力收回内部,是一个已经开始、很难逆转的动作。
接下来三周有几个日子值得盯着:S-1 公开文件里的客户集中度会写得多细,路演中管理层怎么回答微软和 Meta 的问题,以及感恩节前能不能如愿挂牌。如果挂牌顺利,Claude 贵不贵是华尔街用真金白银投票的事;如果推迟,今天这两个金主踩下的刹车,就会被写进每一份推迟原因的分析里。
对国内的大模型公司,这件事的参照意义也很直接。靠少数大客户把收入冲高的路径, Anthropic 已经演示了它的天花板在哪。价格能不能接住能力,客户结构能不能摊开,这两个问题早晚要答,上市只是让答案变成了公开信息。


