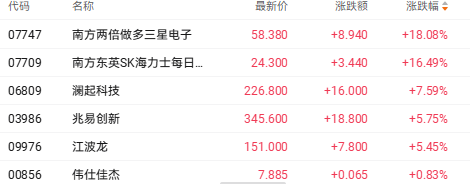
财联社10月28日讯(编辑 胡家荣)受海外存储龙头企业超预期财报及产业前瞻预期提振,港股相关个股应声走强。
截至发稿,澜起科技(06809.HK)涨7.59%,兆易创新(03986.HK)涨5.75%,江波龙(09976.HK)涨5.45%。
消息方面,作为全球HBM核心供应商,SK海力士2026财年第三季度交出了一份超预期的成绩单,其中营业利润同比飙升7倍至83.33万亿韩元,远超市场预期的76.27万亿韩元,超出幅度约9%;营收达104.62万亿韩元,较市场预期的97.34万亿韩元高出约7%。然而,净利润仅为39.53万亿韩元,远低于市场预期的60.73万亿韩元。
其中营收和营业利润均创季度历史新高,营收首次突破100万亿韩元。公司表示,AI存储需求增长推动主要产品价格上涨,HBM4、服务器DDR5及企业级固态硬盘销售增长带动业绩提升。
而SK海力士的净利润大幅低于预期,是本季财报最令市场意外的。有分析指出,可能源于多重因素叠加:包括铠侠投资相关的税务处理、汇率损益、一次性非经营性项目,以及公司大规模股东回报计划在会计层面的影响。
同期数据存储厂商希捷科技公布了2027财年第一季度财报。受数据中心AI存储需求强力拉动,公司营收、利润、现金流全部创下历史新高,业绩与下季度指引双双跑赢市场一致预期。
财报显示,在截至9月的2027财年第一季度,希捷实现营收42亿美元,同比大增61%,高于市场预期的41.3亿美元;非GAAP调整后每股收益达到创纪录的7.68美元,创历史新高,而分析师此前一致预期为7.39美元。
展望后续,希捷给出显著高于华尔街的2027财年第二季度(截至12月底)业绩指引:预计营收区间47-49亿美元,中值48亿美元;非GAAP每股收益9.00-9.40美元;非GAAP营业利润率有望向55%左右靠拢。
公司管理层预计,公司2027财年营收增速将明显优于上一财年,全年营收逐季抬升、毛利率持续扩张,资本开支维持营收占比4%-6%的目标区间。
机构称存储涨价周期仍在延续
除当前云端算力中心的传统服务器与近线硬盘需求外,AI技术向实体物理世界的延伸正打开全新的远期天花板。
特斯拉首席执行官埃隆·马斯克此前明确表示,机器人对内存的需求将比地球上其他事物都要庞大。他强调,当人工智能从处理信息走向物理现实时,载体机器人对内存的消耗将碾压地球上现有的所有计算设备。他还表示,机器人使用的是低功耗DRAM芯片,而不是高带宽内存HBM,随着人工智能扩展到数据中心以外,芯片制造商美光和SK海力士可能会迎来更大的市场机遇。
美光科技首席执行官Sanjay Mehrotra也曾指出,到本十年末,物理人工智能可能成为内存和存储需求的重要驱动力。人形机器人需要实时处理来自摄像头、激光雷达、触觉传感器和其他系统的信息,而未来其还可能装配更高级人工智能模型,这些都提高了机器人对内存的需求。
机构称AI带来的业绩增长正从算力芯片扩散到存储与芯片制造,存储涨价周期仍在延续,TrendForce预计四季度普通内存再涨10%—15%。


