摘要:好生意已被市场先定价,真正的决策变量是“验证节奏”而非“故事大小”
三花智控最扎实的价值,不是“人形机器人概念”,而是把精密流体控制做成全球制冷空调控制元器件龙头,并将阀、泵、换热器、控制器和电子控制能力迁移到新能源汽车热管理的平台型制造能力。按公司H股招股书引用的第三方资料,2024年公司占全球制冷空调控制元器件收入约45.5%;在更宽的全球汽车热管理系统零部件市场中仅占约4.1%、排名第五。这意味着其护城河在制冷阀件及子系统最强,在汽车热管理是“强参与者、强认证壁垒但非全链垄断”,不能把单品领先外推为整个市场独占。[1][2]
财务上,公司2025年营收310.12亿元、归母净利40.63亿元、经营现金流49.05亿元,净现比1.21;2026年上半年在空调行业出货下滑6.2%的背景下,营收仍增3.92%,扣非净利增6.82%,经营现金流同比近乎翻倍至25.00亿元。[3][4] 这是一份典型的“制造能力能穿越短周期、但增长已不再自动高增长”的成绩单:制冷业务上半年仅增0.54%,汽车业务增9.89%,而归母净利受汇兑及金融公允价值波动下降3.12%。[4]
资产负债表在2025年H股融资后显著增厚:年末现金及等价物124.87亿元、总借款37.43亿元、流动比率2.2、资产负债率35.1%;但2026年6月末应收账款已升至86.82亿元,较年初增长17.8%,快于营收,营运资本的检验才刚开始。[3][4] 资本配置总体克制:2025年现金分红约16.8亿元、回购A股3.03亿元;2026年中期拟再派5.03亿元,并启动2亿—4亿元A股回购,但回购股份用于激励,36个月未使用才注销,不能等同于注销式回购。[5][6]
估值方面,9月2日A股收盘价35.50元、总市值约1,498.9亿元、TTM市盈率37.5倍、PB约4.61倍。[7] 以2026年上半年归母净利简单年化的约40.9亿元为机械锚,市值对应约36.7倍;但若把“机器人执行器+AI液冷很快贡献可观利润”直接资本化,则当前价并不提供明显安全边际。本报告的审慎结论是:三花智控属于“高质量、可理解、护城河偏宽,但当前价格要求未来兑现”的观察和分批研究标的,而不是仅凭优质业务即可无条件重仓的标的。对普通投资者,更适合等待三类证据之一:主业盈利与现金流以更低估值出现;新业务披露出可验证的收入、毛利和回款;或出现显著价格回撤使错误定价有足够补偿。
事实、推断与情景假设的边界:文中“公司披露/监管文件说”为事实;“因此护城河可能怎样、资本回报应如何解读”为推断;“若利润、倍数、爬坡节奏如何”为明示假设,不构成盈利预测或买卖建议。
一、先定边界:这是一门“控制冷热与流体”的工业平台生意,不是机器人公司
三花的利润表底座是制冷与汽零,机器人目前只是有权重但零分部财报的期权。 公司产品横跨阀、微通道换热器、泵、控制器、传感器,以及面向整车的热管理集成组件;底层能力是把“感知—控制—执行—换热”做成高一致性、低泄漏、长寿命、可大规模交付的部件或子系统。[3][4] 这种能力比单一产品更难复制:新品开发依赖密封、材料、电磁、控制算法、可靠性和量产良率的共同经验,而客户导入又需要系统级联调。
2025年收入中,制冷空调电器零部件185.85亿元(59.9%)、汽车零部件124.27亿元(40.1%);2026年上半年分别为104.45亿元(61.8%)和64.55亿元(38.2%)。[3][4] 因此,任何估值模型若把机器人执行器或数据中心液冷先设为“第二大主业”,都与披露结构不符:公司半年报仍未单列两者收入、利润、订单或客户份额,只称机器人核心产品“稳步推进批量交付与产线爬坡”,液冷已覆盖一次侧、CDU和服务器机柜等场景。[4]
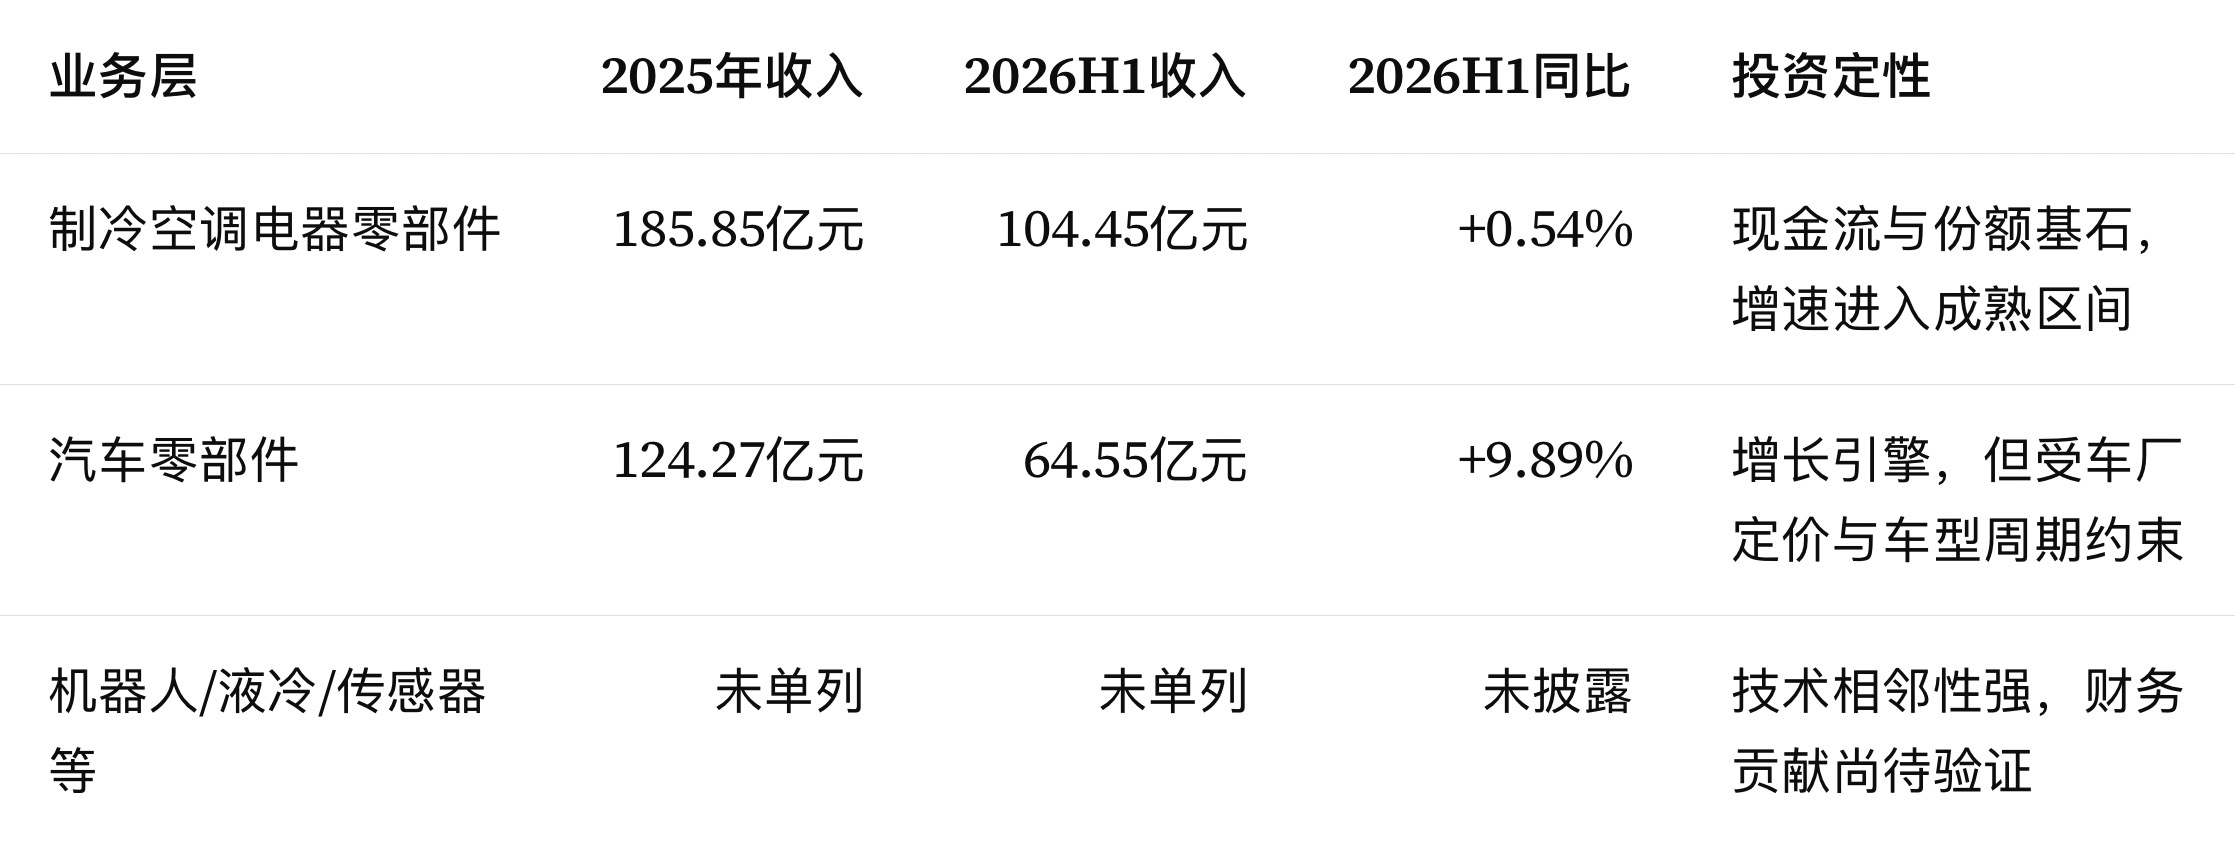
表1:业务结构。数据来源:三花智控2025年报、2026年半年报 [3][4]
从“零件供应商”升级为“系统方案商”是利润率的关键,但也提高执行难度。 单车/单系统价值量提升通常来自集成组件、电子化阀泵、热泵系统和热管理模块,而非单纯卖更多四通阀。2026年上半年汽车业务毛利率27.56%,同比下降0.40个百分点,恰好说明“量增”并不自动等于“议价权增强”:车企降本、产品组合、汇率和海外爬坡都会先在毛利端显现。[4] 对长期投资者,最值得追踪的不是新闻热度,而是汽车业务毛利率是否守住、模块收入占比提升是否同时带来现金周转改善。
二、护城河:制冷阀件是“既深且宽”,汽车热管理是“认证+规模”,新业务尚是早期堤坝
制冷控制件的护城河来自“份额—量产良率—客户验证—全球交付”的闭环。 公司披露的产品矩阵包括电子膨胀阀、四通换向阀、截止阀、电磁阀、球阀、微通道换热器、Omega泵及控制器;客户涵盖开利、大金、格力、海尔、LG、美的、松下、三星、西门子、特灵等。[3][4] 这类产品的失效成本不只是零件价格,而是空调/热泵系统能效、噪声、泄漏和售后索赔风险。因此,即便下游有能力自研或二供报价更低,替换仍要承担重新标定、可靠性验证和旺季保供风险。
招股书引用的弗若斯特沙利文资料提供了最清晰的第三方锚:按2024年收入,公司在全球制冷空调控制元器件市场约45.5%;其中四通换向阀、电子膨胀阀、微通道换热器、截止阀、电磁阀、Omega泵、球阀的全球份额分别为55.4%、51.4%、43.4%、39.1%、47.7%、53.6%、32.8%。[1] 推断:接近半数市场收入份额本身不是护城河,但在多品类同时领先、且客户结构分散全球时,它放大了采购、设备、工艺、质量和研发的累计优势。可检验的护城河指标应是:在家用空调总量走弱时仍守住份额和毛利,而不是仅看行业景气上行时的收入增长。
汽车热管理的壁垒真实,却比制冷业务更“有条件”。 公司已将电子膨胀阀、电子水泵/水阀、板式换热器及集成组件导入多数头部新能源车企,并覆盖电装、翰昂、马勒、法雷奥等系统集成商。[3] 车规认证、同步开发、质量体系(IATF 16949)和全球本地化交付构成了切换成本;但汽车Tier 1的对手不只三花,且整车厂有更强的纵向议价和二供策略。第三方口径中,公司2024年在“全球汽车热管理系统零部件”这一宽口径市场仅约4.1%、全球第五。[1] 结论:应把它理解为“细分阀件/集成模块强、系统级份额仍有限”的龙头,而非整个汽车热管理市场的定价者。
全球化是护城河的一部分,也是成本和合规的双刃剑。 2025年末公司在墨西哥、波兰、越南、泰国拥有4个海外生产基地,在美国、德国设研发基地;2026年中报称全球生产基地增至9个、销售覆盖80多个国家和地区。[3][4] 本地化能缩短交付、规避部分贸易摩擦,但海外人工、产能利用率、汇率和建厂爬坡会稀释短期回报。2026年上半年财务费用2.28亿元、同比增508%,公司明确归因于人民币升值带来的汇兑损失;这正是全球化制造的隐性税负。[4]
机器人执行器是“技术相邻”,不是既有护城河的自然复制。 公司在阀泵、精密控制、热管理、车规量产和机电一体化上的积累可迁移,半年报亦确认核心产品进入批量交付与产线爬坡。[4] 但执行器还涉及减速、传动、电机、编码器、力矩控制、可靠性及客户整机定义,竞争者也并非传统阀件厂。由于公司未披露机器人业务收入、毛利、产能利用率、单一客户订单金额或递延收入,本报告将其估值处理为零基准上的上行情景,不把产业链传言或客户名称当作已确认订单。
三、财务质量:利润能回血,现金流更强;但ROE被净资产扩张摊薄,应收是下一个观察点
2025年是利润率和现金流同步改善的一年,而非单纯规模扩张。 营收由2024年的279.47亿元增至310.12亿元(+10.97%),归母净利从30.99亿元增至40.63亿元(+31.10%),扣非净利39.58亿元(+26.95%);毛利率28.78%,同比提升1.31个百分点,净利率13.10%。经营现金流49.05亿元,相当于归母净利的1.21倍。[3][8] 扣非利润增速低于归母净利,说明2025年的利润弹性部分还来自经营效率与税负/其他项目改善,投资者不应把31%的净利增速直接外推。
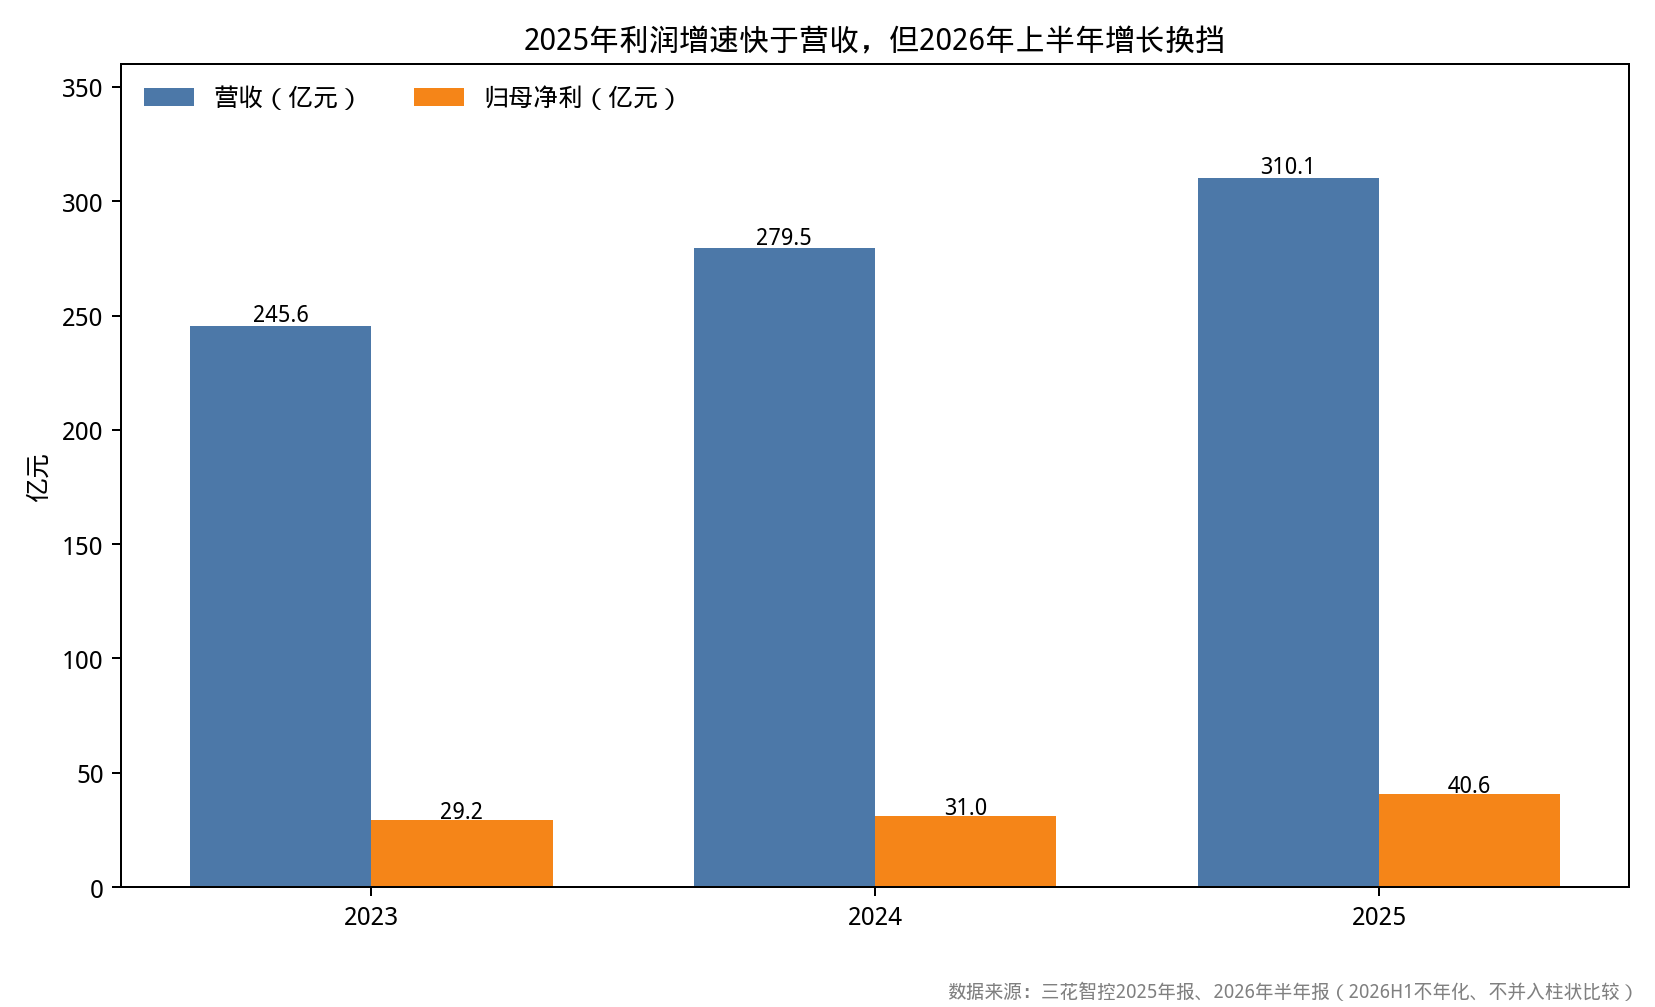
图1:2023—2025年营收与归母净利(亿元)。2026H1为单期、未作年化处理,不与全年柱直接比较。
数据来源:三花智控2025年报、2026年半年报 [3][4]
[下载图1数据](/data/workspace/dr:20260902_三花智控价值投资分析/data_财务与业务.csv)
2026年上半年显示“质量仍在、增速换挡”。 营收169.00亿元(+3.92%)、归母净利20.44亿元(-3.12%)、扣非净利21.47亿元(+6.82%);整体毛利率28.06%,同比仅降0.06个百分点。归母与扣非方向背离,主要因为非经常性损益为-1.03亿元,包含投资公允价值波动与汇兑相关影响;公司特别说明汇兑损益属于经常性损益、而外汇远期/期货的账面损益按披露口径列入非经常性项目。[4] 因此,观察主业应优先看扣非净利、毛利率和经营现金流,不应把报表归母净利的同比下滑直接解读为订单崩塌,也不应把汇兑波动当经营趋势。
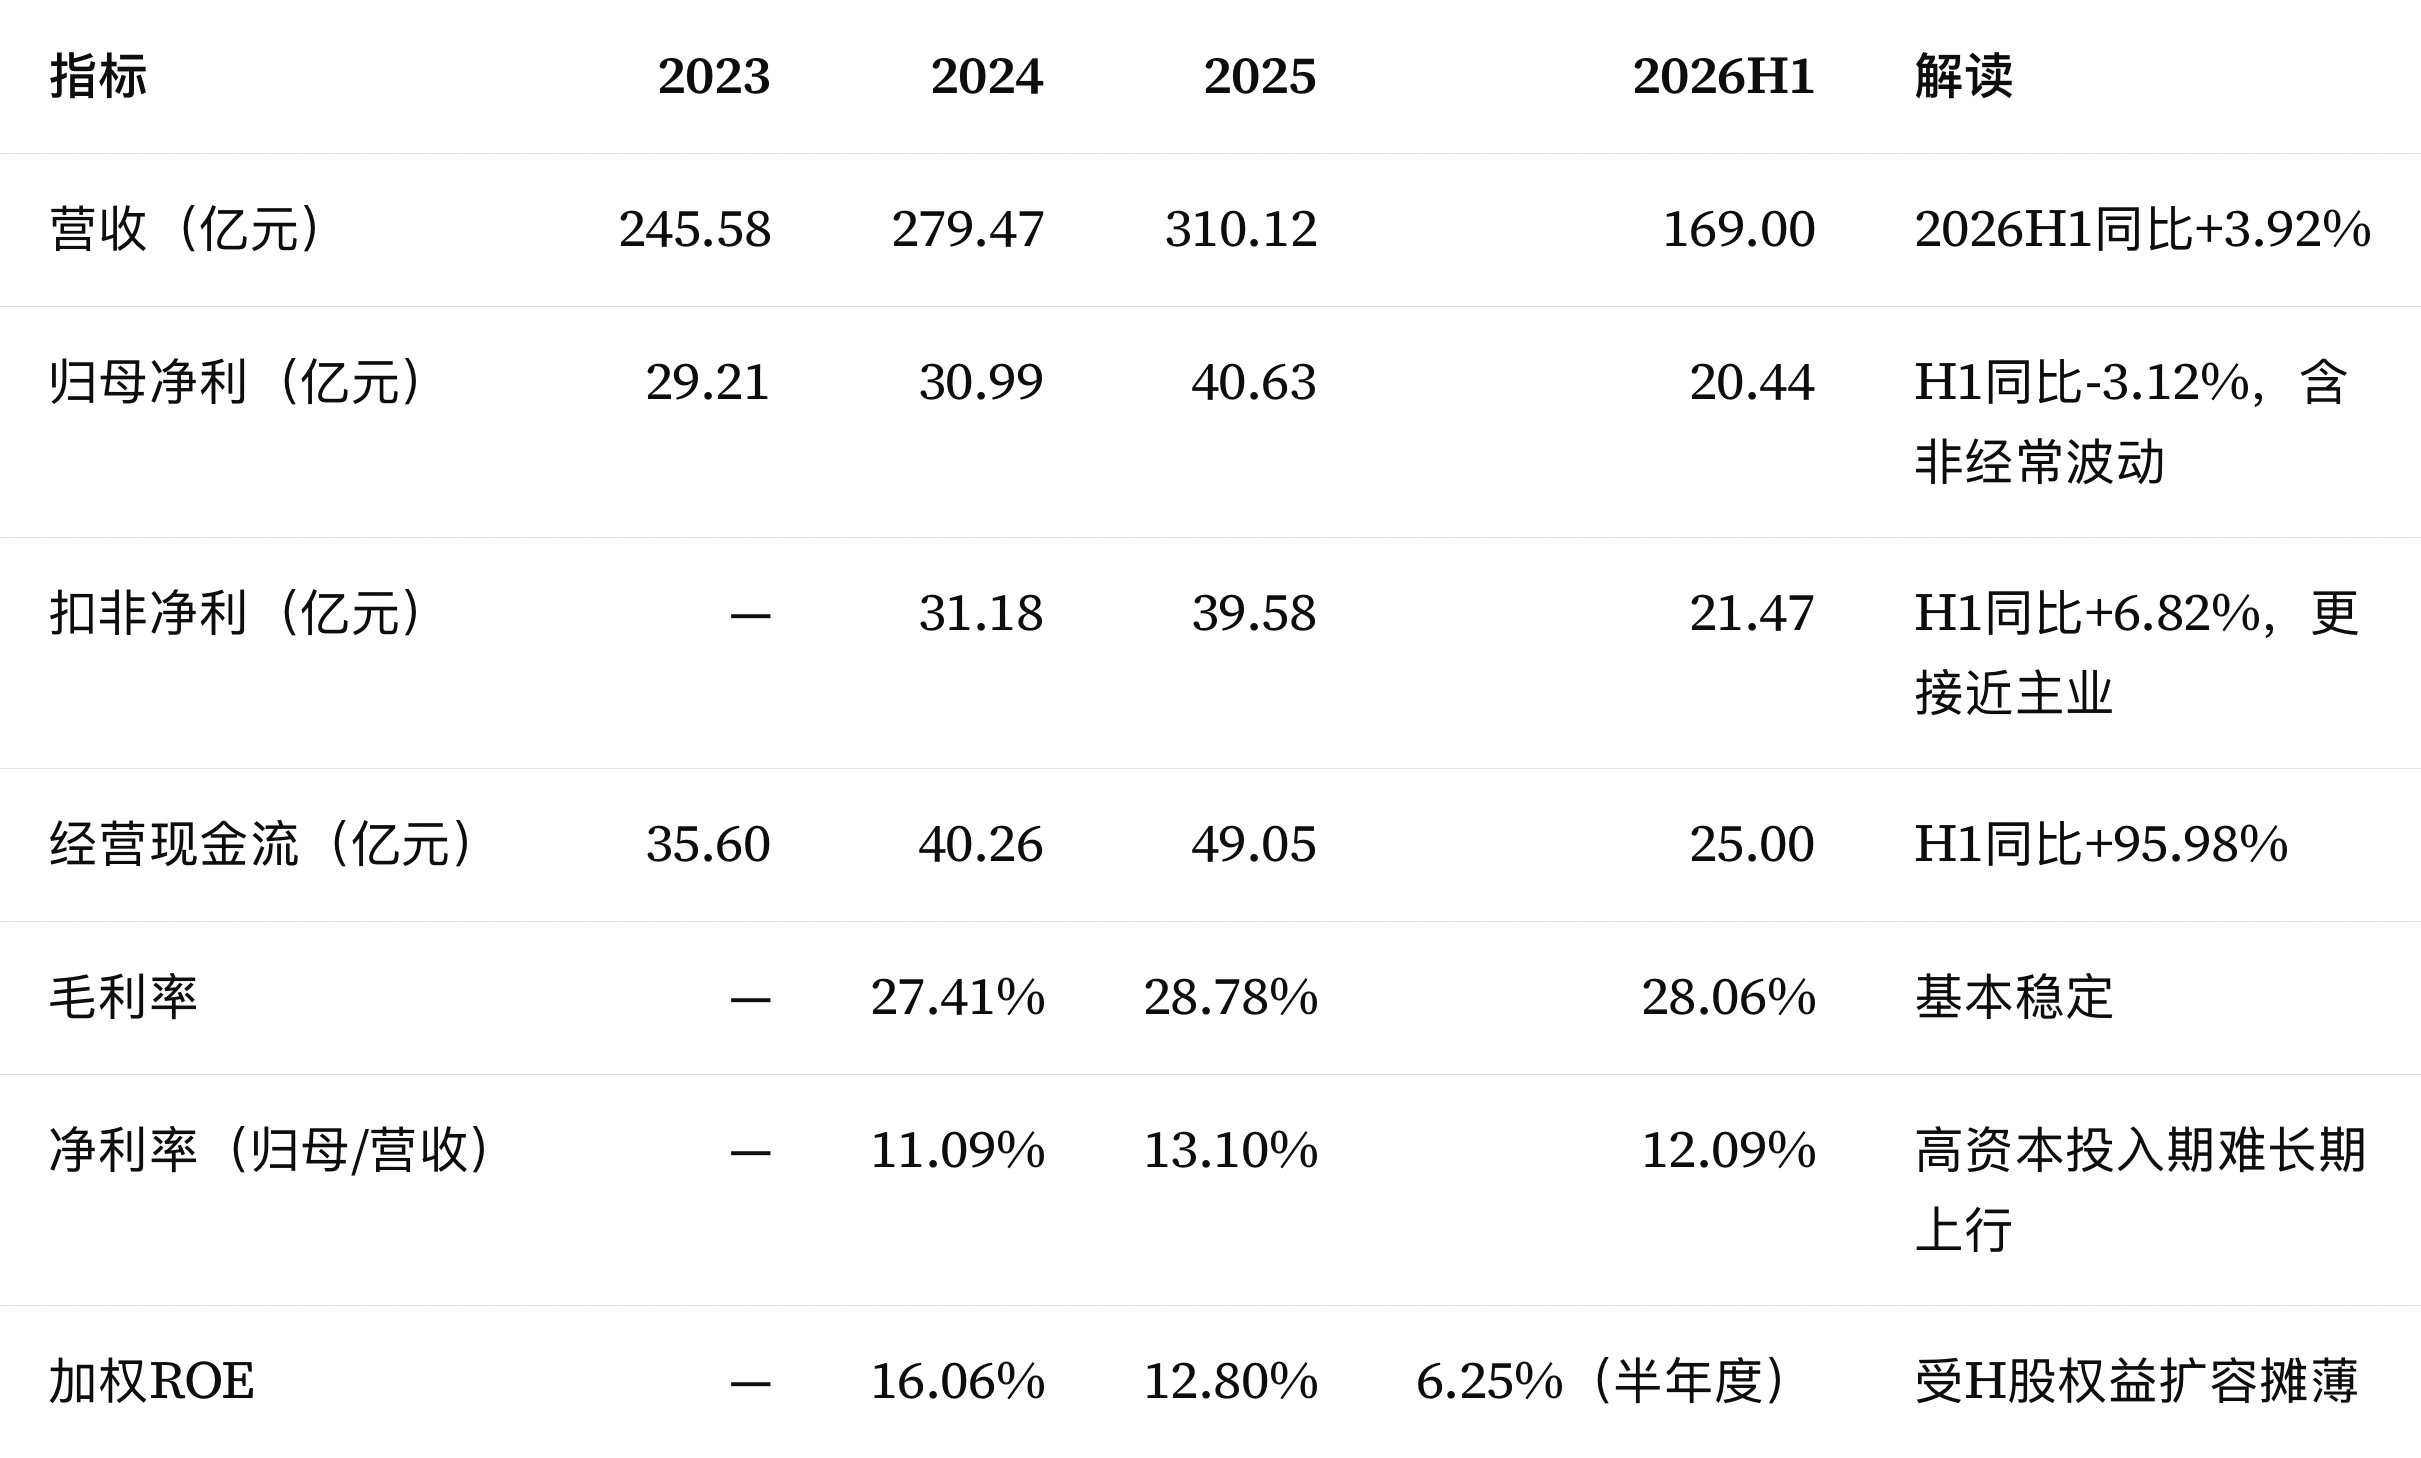
表2:盈利与资本回报口径。2026H1 ROE为半年度未年化;2023—2025年审计口径见年报财务摘要 [3][4]。
ROE下降不是经营恶化的同义词,却提示“资本效率比利润增速更重要”。 2025年归母权益由192.98亿元跃升至317.49亿元,主因H股上市募资净额约96.51亿元;总资产由363.55亿元增至494.06亿元。[3] 这提高了抗风险能力,却把ROE从2024年的16.06%压到12.80%。价值投资的真正问题因此不是“利润还能不能涨”,而是新增资本能否产生接近既有业务的回报:H股募资计划中,30%用于研发、30%用于国内工厂及自动化、25%用于海外产能,预计到2028年底前使用;截至2025年末已使用约20.65亿元、未动用75.86亿元。[3] 这是一次大规模的跨周期押注,未来两三年应以“新产能的毛利、周转、现金回收”而非预算进度来验收。
现金流是本次财报最舒服的一处,但需避免把理财和票据操作误读为永久造血。 2026年上半年经营现金流25.00亿元,高于扣非净利21.47亿元;公司解释为销售商品、提供劳务收到的现金增加。[4] 2025年经营现金流49.05亿元,也高于归母净利40.63亿元;但当年营运资金并非单向友好:应收增加13.95亿元、存货增加4.06亿元,部分被应付增加8.27亿元抵销。[3] 这反映制造业常见模式——规模扩大时可占用上游账期,但不能无限依赖。2026年6月末应收票据及应收账款合计约123.88亿元(应收票据37.05亿元+应收账款86.82亿元),而年初分别为36.23亿元、73.70亿元;应收账款增幅17.8%,明显快于营收3.9%。[4] 这是下一期最需要复核的警报灯,不是坏账已爆发的证据。
四、资产负债表:净现金充裕,但“可动用现金”不能简单等于现金余额
账面流动性很强,短期偿债不是当前主要矛盾。 2025年末现金及现金等价物124.87亿元、总借款37.43亿元(其中一年内到期28.80亿元),流动比率2.2,资产负债率35.1%。[3] 2026年6月末货币资金148.16亿元、短期借款13.70亿元、长期借款9.05亿元、一年内到期非流动负债15.25亿元;归母净资产325.02亿元,总资产514.63亿元。[4] 对一家资本开支型制造商而言,这种结构给了它熬过需求波动、继续海外布局和回购分红的能力。
但有三个折减项。第一,现金中有相当部分可能用于日常票据、理财和全球运营,不能假定全部可瞬间用于注销或高分红;第二,2026年中报披露受限货币资金0.86亿元、质押应收票据22.83亿元,票据既是结算工具也是融资工具;第三,H股募资有指定用途,已授权未签约的汽车产能承诺仍达53.22亿元(2025年末口径)。[3][4] 因此,“净现金+低负债”应理解为下行保护强,而不是可以自由分配且不影响扩张的闲钱。
资本开支节奏已经从高峰回落,但投资承诺仍大。 2025年资本性支出29.16亿元,低于2024年的43.22亿元;2025年购建长期资产、无形资产等现金支出约31.52亿元,而经营现金流49.05亿元,仍留有覆盖空间。[3] 2026年上半年投资活动净流出23.41亿元,公司解释为购买理财产品增加,不能把整项都视作厂房开支。[4] 审慎的资本回报衡量应使用“经营现金流-维持性/扩张性长期资产现金支出”,而不是只看自由现金流的单一季度波动。按2025年简化口径,经营现金流49.05亿元减购建长期资产等31.52亿元后约17.53亿元;这仍为正,却已不是“利润几乎全免费”的极端优质状态。
五、管理层与资本配置:有长期主义痕迹,也有“融资后回报待证”的治理考题
家族控制与工程师经营的结合,降低了战略漂移概率,但集中度本身要求更严格的股东视角。 2026年中报显示,三花控股集团、三花绿能及张亚波为一致行动人;以A股口径,前两者分别持股22.54%、15.79%,张亚波持股0.70%,合计控制约39.03%。[4] 管理团队长期深耕热管理,董事长兼CEO张亚波为技术背景,核心业务负责人也多有长期任职经历。[3] 推断:这种结构有利于跨周期投入和抵制短期风口,但公众股东需要关注关联交易、激励稀释、融资节奏与大额资金用途,而不能因“产业出身”就豁免治理审视。
分红和回购是正向信号,但力度与“注销式资本返还”仍有距离。 2025年公司每10股派2.80元、现金分红约16.80亿元;同期回购A股715万股、约3.03亿元,上市以来累计分红(含2025年度预案)约98亿元。[5][8] 2026年中期拟每10股派1.20元,按419,553.80万股基数约5.03亿元;公司披露累计分红(含中期预案)已超过105亿元。[4][6] 2026年7月董事会又批准2亿—4亿元A股回购,价格上限60元/股;截至8月27日已回购412.49万股、成交约1.49亿元,用途是股权激励或员工持股,若36个月未实施则注销。[6]
这套组合的含义要拆开看:持续分红说明主业愿意与股东分享现金;回购价上限远高于当时市价,更多是授权额度而非“底部承诺”;用于激励则可能在未来形成稀释,尽管也可能绑定核心人才。对价值投资者,最理想的情形不是“回购新闻最多”,而是回购+注销、分红提升或高回报产能投产三者至少其一持续出现。现有证据支持“管理层重视资本市场与人才”,还不足以证明“资本配置已优于再投资机会”。
H股融资是双刃剑。 2025年6月发行H股净募资96.51亿元,显著增强了海外产能和研发能力,也解释了净资产跳升、ROE下降和现金堆积。[3] 若未来三年新增产能在海外贸易壁垒、客户导入和毛利上兑现,这次融资会被证明是前瞻性配置;若机器人/海外汽零需求低于计划,低杠杆会防止灾难,却仍会带来资产周转和股东回报的沉没成本。故本报告把它列为“可防守的押注”,而非无条件加分。
六、需求与竞争:制冷看份额与能效升级,汽零看渗透率转结构,液冷看真实交付
制冷业务已从总量成长转为“存量更新+能效升级+全球化份额”的成长。 2026年上半年,公司引用产业在线数据称中国家用空调总产销11,552.5万台、同比降6.2%;内销受以旧换新效应减弱、地产调整和库存消化影响,出口亦受贸易环境扰动。[4] 同期三花制冷业务收入仍增0.54%,显著跑赢行业出货,毛利率28.37%、同比微升0.16个百分点。[4] 这说明份额和产品结构有韧性,但也同时证明该板块已不再是高增长赛道:长期只能期待全球空调渗透率、热泵、商用制冷、能效冷媒切换和份额小幅提升,而不能按新能源汽车早期渗透率估值。
汽车热管理的需求没有消失,但“渗透率红利”正转为“竞争与结构红利”。 公司援引MarkLines和中汽协数据:2026年上半年全球新能源汽车销量1,119万辆、同比增14%;中国新能源乘用车销量仅增6%,但出口增130%,新能源商用车增36%。[4] 中汽协口径下,中国上半年新能源汽车销量744.6万辆、同比增7.3%,新能源汽车新车销量占比已达49.6%;出口235.5万辆、同比增约1.2倍。[9] 对三花而言,国内单车配套增长仍可来自热泵渗透率、集成模块和价值量提升,但销量端的低个位数增长意味着“蛋糕自然变大”的贡献下降;海外和商用车出口、储能、无人驾驶座舱温控提供了结构增量,也要求海外工厂真正降本而非仅完成本地化。
竞争格局不是“一家吃全鱼”,这正是估值必须克制的原因。 制冷端有盾安环境、不二工机等强手;汽车端则有传统热管理巨头、整车厂体系内供应商及中国 tier 1。三花的相对优势是跨阀泵换热与控制平台、全球客户覆盖和规模量产,而非不可替代的单项专利。第三方市场口径本身也提醒投资者:2024年汽车热管理宽口径份额仅4.1%。[1] 因此,若市场因机器人或AI液冷给公司整体“平台溢价”,应当要求该溢价能由订单、毛利和现金回报逐步赎回。
AI液冷是真实产业趋势,三花有产品入口,但财报尚未给它定价权背书。 半年报明确产品已覆盖一次侧、CDU和服务器机柜等场景,并称客户开发和产品布局取得进展。[4] 这与公司在泵阀、微通道换热、控制及海外制造上的能力相邻。然而,公司没有披露液冷收入、客户集中度、认证状态、单价或毛利率。故基准估值按零处理;只有当中报/年报开始披露可重复的收入、毛利和回款,才把其从“技术期权”升级为“业务分部”。
机器人执行器的正确估值方法是“先证明量产,再讨论份额”。 公司2025年仍在研发、试制、迭代、送样阶段;2026年中报措辞升级为“核心产品稳步推进批量交付与产线爬坡”。[3][4] 这确实是进度事实,不等于“大规模利润”。机器人产业的瓶颈往往不是样机,而是良率、寿命、成本、整机客户量产节奏和供应链降价。未披露收入时,把它估成数亿元利润会放大错误;完全忽略则也可能漏掉真实的期权。本报告采用折中办法:基准情景不给贡献,乐观情景才给予有限倍数,压力情景甚至假设投入拖累回报。
七、估值与安全边际:37倍TTM买的是“可验证现金+未验证期权”,不是普通制造业股息
当前价格已把一部分优秀未来计入。 2026年9月2日,A股收盘35.50元,总市值1,498.89亿元,TTM PE 37.50倍、PB 4.61倍;当日成交额约9.99亿元、换手率0.76%。[7] 以2026H1归母净利20.44亿元简单乘二得到40.88亿元,对应约36.7倍;以扣非21.47亿元乘二得到42.94亿元,约34.9倍。两种机械年化都只是观察锚:下半年是空调旺季、汇兑和理财估值也会改变归母,不能当作全年预测。
更合适的方法,是把可验证主业作为价值锚,把新业务作为不预付太多溢价的期权。2025年49.05亿元经营现金流、40.63亿元归母净利、12.80% ROE,足以支撑一家优质制造企业享有高于普通设备的倍数;但2026H1营收仅增3.92%、制冷接近零增长、汽车增9.89%,且净资产因H股融资大幅扩张。[3][4] 因而,30倍左右“稳健增长制造业”的可验证盈利,与37.5倍“还要兑现新曲线”的市场定价之间,就是安全边际的缺口。
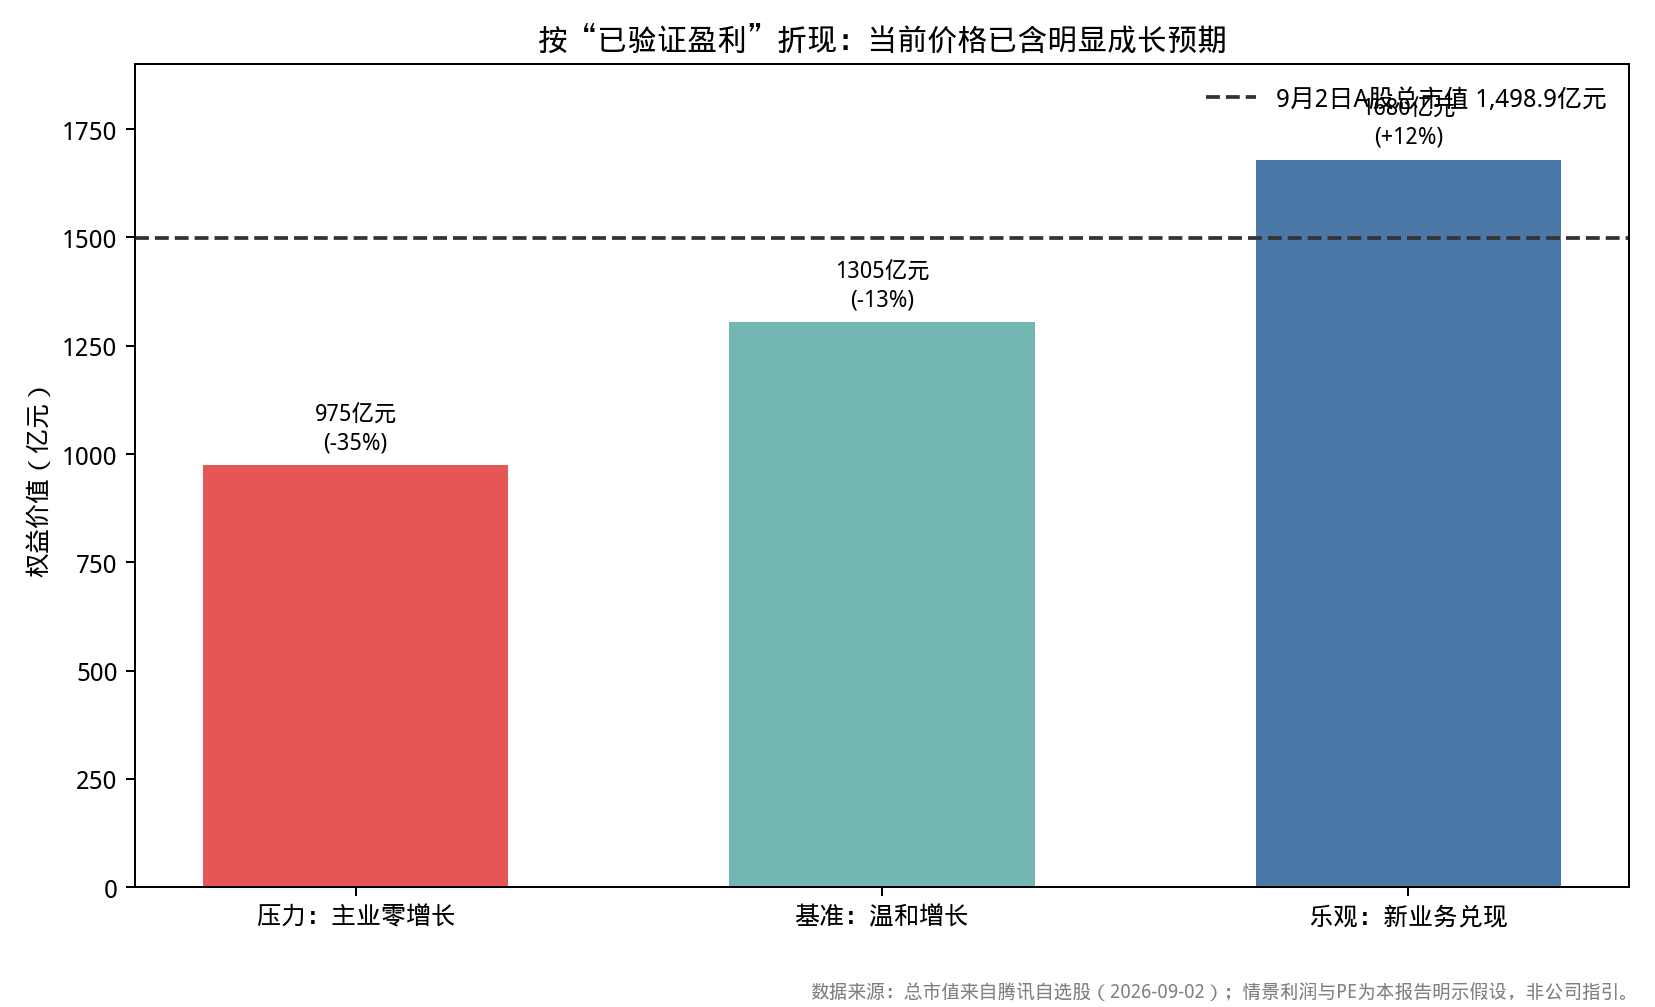
图2:情景市值与2026年9月2日A股总市值对比。情景利润与PE均为本报告假设,不是公司指引或卖方一致预期;基准不纳入机器人/液冷利润。数据来源:市值来自腾讯自选股 [7],财务口径来自公司披露 [3][4]。
[下载估值情景数据](/data/workspace/dr:20260902_三花智控价值投资分析/data_估值情景.csv)
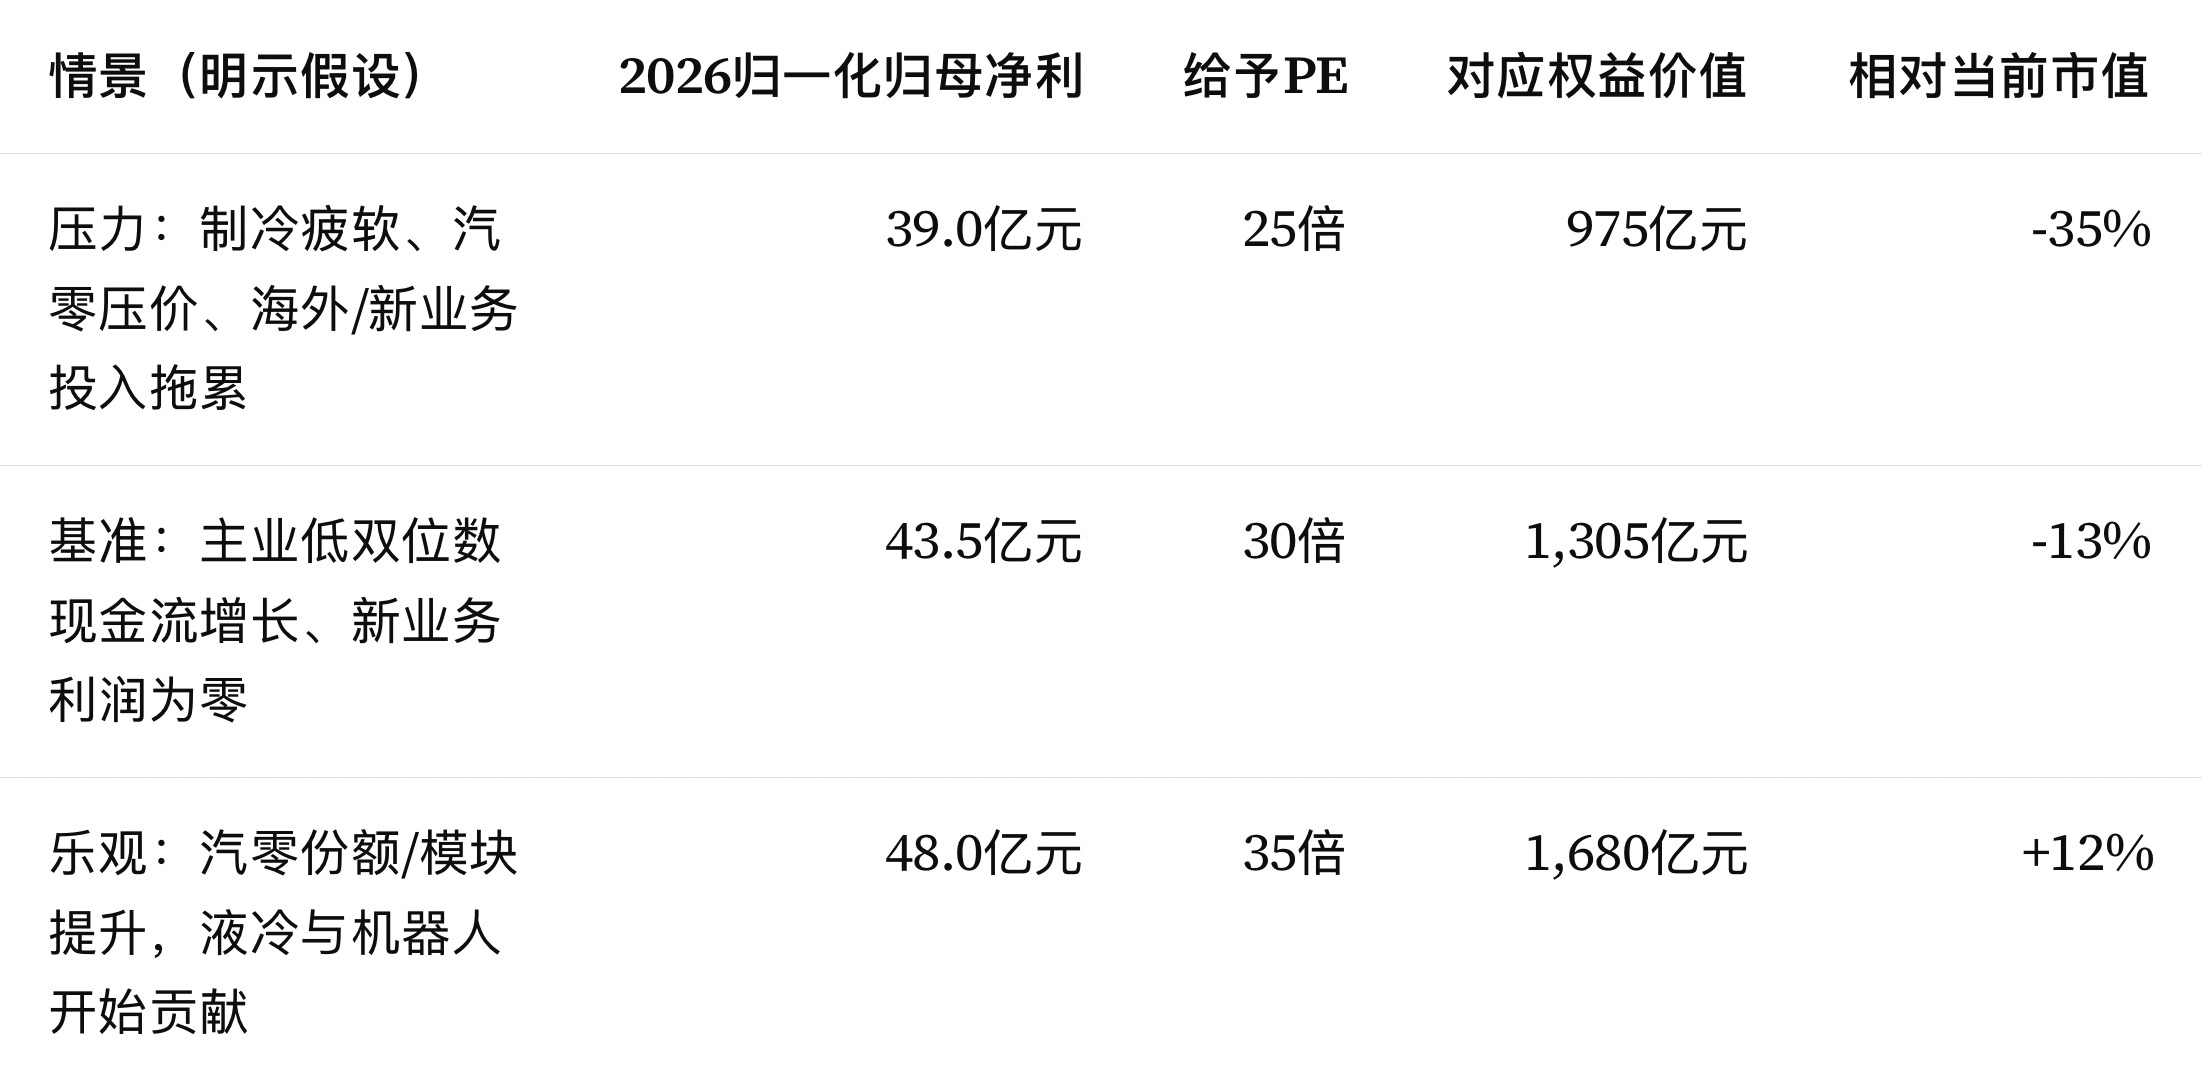
这张表不是目标价,而是对“需要什么才值得买”的压力测试。 基准情景下,即便2026年净利增至43.5亿元(高于简单年化,隐含下半年明显恢复),30倍也只对应1,305亿元,低于当前市值约13%。这说明现价隐含的不只是主业稳定,还包括新业务或持续提估值的预期。乐观情景要求利润和倍数同时偏强,才能覆盖当前价格;压力情景则提醒,制造业多一个百分点毛利波动、汇率变化和应收占用,都会显著移动内在价值。
对普通投资者的操作含义不是“精确等到某个价位”,而是设置三层纪律:第一,不把机器人主题作为建仓主证据;第二,若只愿接受优秀制造业的确定性,等待市值回到基准情景附近或更低、且财务验证未坏;第三,若认可技术期权,只给予它组合中“小仓位、可被证伪”的权重,并用后续年报分部数据重新定价。
八、中长期催化剂与关键风险:把“事件”翻译成可验证指标
催化剂一:汽车业务从量增转为价值量增。 若模块/集成组件占比提升,同时汽车毛利率不再下滑,意味着单车价值和客户黏性共同提高。应看披露中的汽车收入增速、毛利率、海外工厂效率,而不是新能源车总销量新闻。[4]
催化剂二:制冷业务在行业下滑中继续抢份额。 2026H1制冷收入+0.54%、行业出货-6.2%,已是正面信号。[4] 若全年海外商用、热泵、能效升级继续抵消家用空调周期,市场会更愿意把该板块视作稳定现金流而非周期品。
催化剂三:液冷出现可披露的商业闭环。 关键不是“进入某客户”,而是订单/收入、产品毛利、应收账款和复购。公司目前仅披露场景覆盖和客户开发进展,故只能列为观察项。[4]
催化剂四:机器人从爬坡变成规模交付。 公司措辞已由送样升级到批量交付与产线爬坡,下一步应要求产能利用率、良率、单位成本和收入分部的透明度。若未来年报仍不单列,合理做法仍是保持期权为零,而非用行业空间代替公司收入。[3][4]
风险一:家电周期、地产和出口同时走弱。 公司已明确提示家用空调进入调整周期、贸易与汇率风险。[4] 制冷占2026H1收入61.8%,即使份额提升也难完全抵消终端需求下滑。
风险二:车企价格战向热管理零部件传导。 汽车业务仍有27.56%毛利率,但同比降0.40个百分点;客户集中、年度降价、海外人工和物流成本都可能继续压缩回报。[4]
风险三:汇率、铜铝和衍生品扰动利润表。 公司原材料以铜铝为重,2026H1财务费用因人民币升值大增;外汇工具和期货虽用于套保,但会计口径下的公允价值波动会放大归母利润起伏。[3][4]
风险四:应收账款与库存占用现金。 6月末应收86.82亿元、较年初增17.8%,存货57.62亿元基本稳定;若需求转弱而账期继续拉长,经营现金流可能不再跑赢净利。[4]
风险五:大额募资的资本回报不及预期。 H股资金中55%指向研发、国内自动化工厂和海外产能,使用期到2028年底;在机器人等新业务尚未分部披露时,投资者难以实时判断项目IRR。[3]
风险六:治理与稀释。 家族控制集中、回购用于激励、H股与A股双平台都会增加资本结构复杂度。当前没有证据显示资金占用或违规,但应持续跟踪关联交易、募资用途变更、限售股与激励摊薄。
九、给普通投资者的审慎结论:以“验证清单”替代宏大叙事
结论一:生意值得在观察池里,价格需要更苛刻。 三花的核心能力是长期积累、可审计且跨周期的:全球制冷控制件份额领先、汽车热管理已进入头部客户、现金流覆盖利润、净负债压力低。[1][3][4] 这不是靠一次热点撑起的商业模式。
结论二:护城河是分层的,不能用一个“龙头”标签替代分析。 制冷阀件>汽车热管理细分模块>机器人执行器。前两者已有收入和客户验证,第三项仍处爬坡且无分部财务。越往第三层,估值折价而非溢价才符合审慎原则。
结论三:当前安全边际不足来自“确定性”不够高,而非公司快不行了。 37.5倍TTM PE对应的是未来三年仍需兑现的增长;而2026H1营收3.92%、制冷0.54%、归母净利-3.12%的现实,要求投资者对兑现节奏保持耐心。[4][7] 若基本面按基准情景发展但估值回落,风险收益比会显著改善;若估值不回落而新业务披露继续缺席,则持有者应把收益预期从“成长股”下调为“优质制造业+未验证期权”。
一套可执行的复核清单:
1. 每季度:制冷收入是否继续跑赢空调出货;汽车收入增速是否高于中国新能源销量且毛利率不降。
2. 每半年:经营现金流/扣非净利是否仍接近或超过1;应收账款增速是否回到低于营收。
3. 每次募资/回购:H股资金投向是否产生可识别收入;回购是否最终注销,分红是否稳定。
4. 新业务触发条件:液冷或机器人首次披露收入、毛利、客户量产/回款后,才将其纳入基准估值;否则保持期权为零。
5. 估值触发条件:以当期前瞻利润的25—30倍作为保守锚,高于此区间时降低仓位权重,不因“赛道空间”取消安全边际。
最终判断是:三花智控符合“好公司”的多数财务与商业标准,但尚未在2026年9月2日的价格上自动成为“好股票”。 对没有信息优势和极高风险承受力的普通投资者,最理性的动作不是预测机器人订单,而是等待价格、现金流与新业务披露三者中至少一项给出更厚的错误边际。
引用来源
[1] https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0424/2026042401431_c.pdf
> 「按2024年收入计,三花智控在全球制冷空调控制元器件市场的市占率约为45.5%……在全球汽车热管理系统零部件市场的市占率约为4.1%,在全球排名第五。」(H股年报转述招股书第三方资料,第11页附近;市场数据基准日为2024年)
[2] https://www.hc.com/upload/img/2026-04/69eb36d9b28e9.pdf
> 「在全球制冷电器和汽车热管理领域确立了行业领先地位,多款产品于全球市场中位居前列。」
[3] https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0424/2026042401431_c.pdf
> 「收入31,011.7百万元……本公司拥有人应佔利润4,062.9百万元……经营活动所得现金净额4,905.4百万元。」(2025年报财务摘要)
[4] https://static.cninfo.com.cn/finalpage/2026-08-27/1225514004.PDF
> 「营业收入16,899,972,560.57……归属于上市公司股东的净利润2,044,064,626.07……经营活动产生的现金流量净额2,499,553,386.38。」(2026年半年度报告)
[5] http://mp.weixin.qq.com/s?__biz=MzU1MDQxMDQyMg==&mid=2247499261&idx=1&sn=9afae9ce5cfdce809d02f3e8ecf476b8&chksm=fa64eac2d1f5cf40931949c18c3062555a04bcf466b4590b5711258f30e4b0effc1ad559c05d#rd
> 「2025年,每10股派4.0元,合计派发现金约16.80亿元……2025年,已回购公司股份715万股,共计3.03亿元。」
[6] https://static.cninfo.com.cn/finalpage/2026-07-28/1225443530.PDF
> 「本次回购金额不低于人民币20,000万元且不超过人民币40,000万元,回购价格不超过人民币60.00元/股……回购股份后续用于股权激励计划或员工持股计划。」
[7] https://lily.tencent.com/dr/middle?url=https%3A%2F%2Fgu.qq.com%2Fsz002050&request_id=acdf5571b8e74b4b96cd2d5a86e8f213
> 「2026-09-02……收盘价/最新价格35.50……总市值1498.89亿……市盈率TTM 37.50。」
[8] https://newzzbcx.cs.com.cn/cxnews.html?name=new20260324175205veptotsq
> 「2025年,公司经营活动现金流净额为50.91亿元,同比增长16.58%……前五大客户合计销售金额99.72亿元,占总销售金额比例为32.14%。」
[9] https://finance.people.com.cn/BIG5/n1/2026/0709/c1004-40757028.html
> 「今年上半年……新能源汽车产销分别完成743.8万辆和744.6万辆,同比分别增长6.7%和7.3%。」
[10] https://static.cninfo.com.cn/finalpage/2026-08-27/1225513924.PDF
> 「截至2026年6月末,中国家用空调总产量达到11,443.6万台,同比下滑4.90%;总销量为11,552.5万台,同比下滑6.20%。」(同业年报转引产业在线,用于交叉核验行业口径)


