拓邦股份在国内属于智能控制器龙头,但并不是"全行业绝对第一"。它的市场地位可以分成三层看:基本盘稳、细分领域强、新赛道有弹性。
基本盘:国内智能控制器"双雄"之一
拓邦和和而泰是国内智能控制器行业公认的两大龙头。
2026年上半年,拓邦营收58.09亿元,在行业89家可比企业中排第14;净利润1.29亿元,排第25。
2025年全年营收110.82亿元,行业排名约第13位。
这说明它规模处于第一梯队,但行业里还有工业富联、立讯精密这类更大体量的公司,所以不能简单说它是"全行业最大"。
真正有壁垒的细分优势
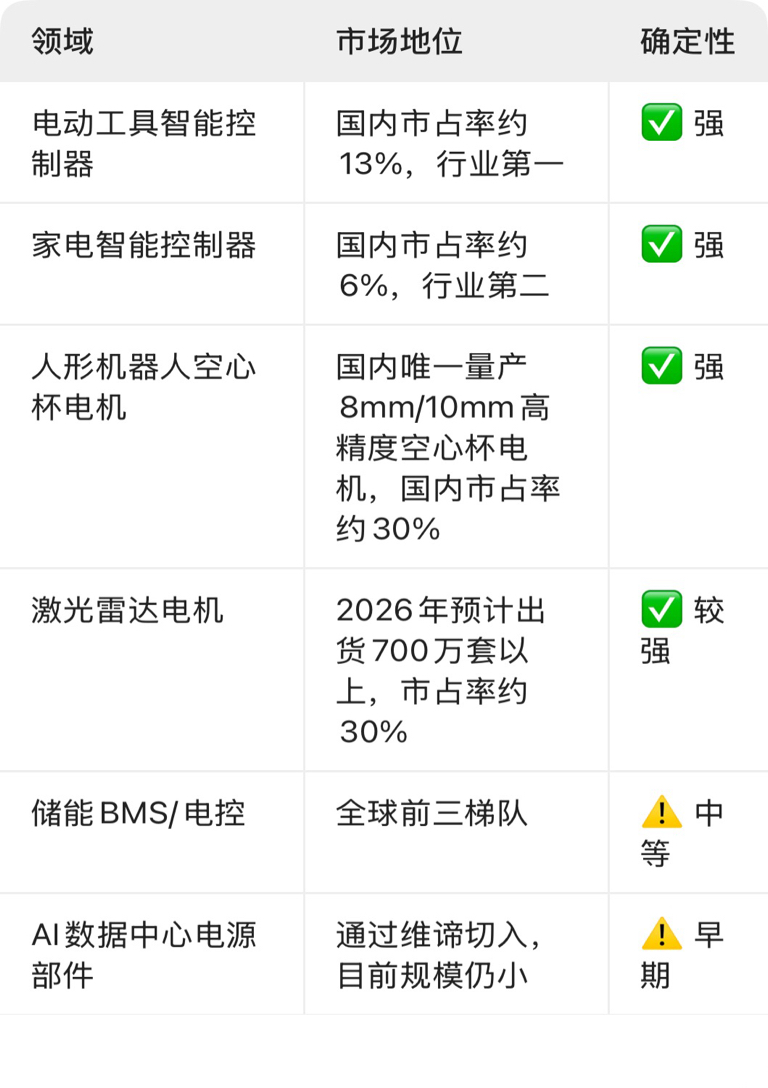
领域 市场地位 确定性
电动工具智能控制器 国内市占率约13%,行业第一 强
家电智能控制器 国内市占率约6%,行业第二 强
人形机器人空心杯电机 国内唯一量产8mm/10mm高精度空心杯电机,国内市占率约30% 强
激光雷达电机 2026年预计出货700万套以上,市占率约30% 较强
储能BMS/电控 全球前三梯队 中等
AI数据中心电源部件 通过维谛切入,目前规模仍小 早期
其中,空心杯电机和灵巧手驱动模组"灵驱微擎"是它最硬的牌。国内已和优必选、星动纪元、宇树科技等十余家头部厂商合作,特斯拉、小米等处于送样或小批量阶段。
和同行比,它的差异化在哪
- 比和而泰:拓邦在电动工具智控、机器人空心杯电机上壁垒更突出,全球化产能(越南、墨西哥等)也更成熟;但和而泰2025年利润增长更强,拓邦当时出现"增收不增利"。
- 比汇川技术:汇川在工业自动化伺服、变频器上是内资第一,工控底盘更厚;拓邦则更偏消费电子、工具、家电的智能控制器平台。
- 比纯机器人概念股:拓邦有百亿级营收基本盘托底,不是纯炒概念,但机器人业务目前占比仍低,业绩弹性要等量产兑现。
一句话总结
拓邦是A股智能控制器龙头 + 人形机器人空心杯电机细分隐形冠军 + AI数据中心间接供应链参与者。
它的核心优势不是"某一项绝对垄断",而是"四电一网+AI"平台能跨家电、工具、汽车、机器人、储能复用,同时机器人和AI数据中心给了它估值弹性的想象空间。
但短期利润端还在修复,机器人订单放量节奏和维谛供应链实际贡献,是接下来最需要跟踪的两个变量。
要不要说说拓邦股份当前76倍PE的估值,需要哪些条件才能消化到合理水平?
追加内容
本文作者可以追加内容哦 !


