A股三大指数尾盘分化,机器人、端侧AI与消费电子强势领涨。上证指数收报3735.37点(+0.12%),深证成指报11801.29点(-0.14%),创业板指报2739.20点(-0.26%),科创50报1342.42点(+1.00%),北证50大涨3.88%。全市场成交约1.46万亿元、较上日放量逾200亿,超3700只个股上涨、涨停56家。盘面上,英伟达GTC柏林大会开幕引爆物理AI与机器人概念,长盈精密、恒玄科技20cm涨停,端侧AI、AI眼镜、半导体板块集体走强;银行、保险、煤炭、有色与电力板块回调。港股因重阳节假期后首个交易日补跌,港股三大指数集体下跌。其中,恒生指数跌1.32%,国企指数跌1.21%,恒生科技指数跌1.52%。
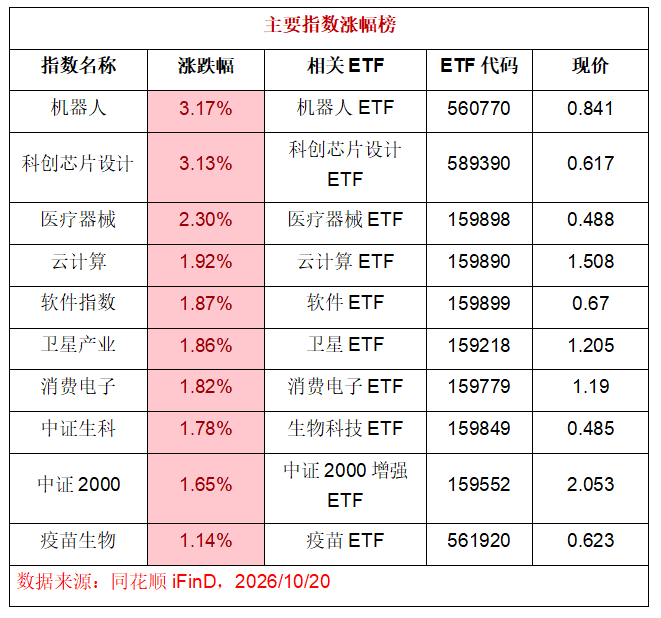
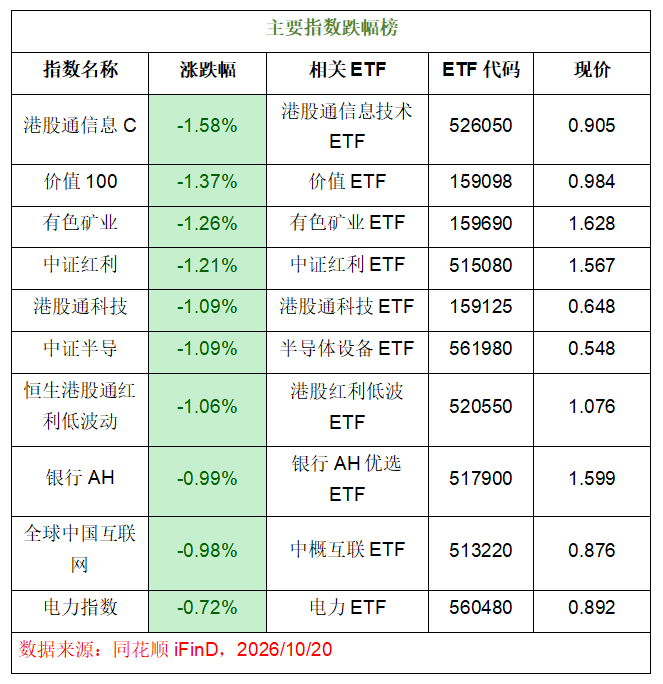
GTC柏林开幕引爆机器人行情,物理AI与端侧AI共振。
机器人指数(相关ETF:560770)以3.17%的涨幅居首,科创芯片设计指数(相关ETF:589390)涨3.13%,消费电子指数(相关ETF:159779)涨1.82%,卫星产业指数(相关ETF:159218)涨1.86%。英伟达GTC大会于当地时间10月20日至22日在德国柏林举行,本届大会主题从单纯GPU算力转向AI工厂、智能体AI、物理AI与机器人,黄仁勋将于10月21日发表主题演讲,涉及超100场专题分享。同日OpenAI首席执行官奥特曼披露人形机器人研发进展,称有望在2027年推出演示样机。A股端侧AI与AI眼镜概念集体爆发,恒玄科技、长盈精密20cm涨停,龙旗科技、博通集成、移远通信、瑞芯微、传音控股等涨停,物理AI在工业设计、能源管理、医疗健康等场景的产业化预期推动资金向机器人、消费电子与卫星等硬件方向扩散,减速器、机器视觉等细分同步走强。
软件云计算领涨,AI应用与数据要素双主线共振。
云计算指数(相关ETF:159890)涨1.92%,软件指数(相关ETF:159899)涨1.87%,创业板人工智能指数(相关ETF:159243)涨0.44%。消息面上,国家数据集团挂牌预期升温,国资委筹备组建的新央企拟通过顶层设计打破数据孤岛,推动数据资源互联互通,构建统一数据要素市场;工信部《“人工智能+软件”专项行动实施方案》提出到2030年关键软件全面智能化升级,商务部等9部门发布《关于加快推进科技兴商的意见》,提出提升人工智能、大数据、云计算等新技术应用水平。产业端,深信服云计算及AI基础设施收入同比增长58.6%,用友网络AI相关合同签约9.06亿元,软件龙头AI相关收入开始实质性贡献,行业从工具层向智能体层迁移。软件ETF招商(159899)五日四度净流入,云计算ETF招商(159890)当日净申购149.2万元。
创新药与生物科技回暖,BD交易密集落地。
医疗器械指数(相关ETF:159898)涨2.30%,中证生科指数(相关ETF:159849)涨1.78%,疫苗生物指数(相关ETF:561920)涨1.14%。消息面上,翰森制药与罗氏订立战略合作及授权协议,达成抗体-药物偶联物(ADC)领域第二次合作,翰森制药将获得4亿美元首付款及1.1亿美元一周年付款,并有资格收取潜在超过150亿美元里程碑付款;药明系为代表的CXO强势反弹,药明生物涨超6%,方达控股涨超18%。《中国禁止出口限制出口技术目录》修订征求意见稿明确常规单一产品管线的BD交易不受限制、CRO/CDMO研发生产服务无实质影响,限制范围较此前网传版本大幅收窄,边际影响好于预期。此外,礼邦医药新药获FDA临床许可,盘中涨超16%;锦波生物获中国专利金奖且养生堂定增10亿元到账。2026年ESMO大会临近,共有28项中国研究入选最新突破性临床研究成果摘要,叠加三季报披露窗口,创新药产业链与CXO获资金回流。
港股补跌红利承压,有色银行与价值风格回调。
港股通信息C指数(相关ETF:526050)跌1.58%居跌幅榜首位,港股通科技指数(相关ETF:159125)跌1.09%,全球中国互联网指数(相关ETF:513220)跌0.98%,恒生港股通红利低波动指数(相关ETF:520550)跌1.06%。港股因重阳节假期休市一日后补跌,恒生指数跌1.02%报23944.58点,恒生科技指数跌1.21%,腾讯跌约1.5%、中芯国际跌超3%。A股一侧,价值100指数(相关ETF:159098)跌1.37%,有色矿业指数(相关ETF:159690)跌1.26%,中证红利指数(相关ETF:515080)跌1.21%,银行AH指数(相关ETF:517900)跌0.99%,电力指数(相关ETF:560480)跌0.72%。国际金价高位回落,现货黄金一度失守4130美元/盎司,美债收益率维持高位压制金价,贵金属与有色金属同步走弱;银行板块领跌,煤炭、保险等红利方向亦回调,前期强势的防御资产出现资金流出。
资金面:新能源汽车与云计算获净申购居前。
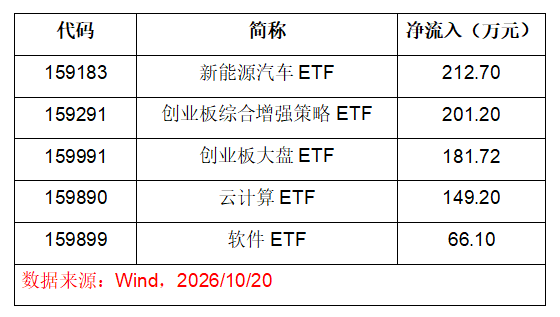
当日场内净申购数据显示,主要ETF中新能源汽车ETF(159183)净申购212.7万元居首,创业板综合增强策略ETF(159291)净申购201.2万元,创业板大盘ETF(159991)净申购181.72万元,云计算ETF(159890)净申购149.2万元,软件ETF(159899)净申购66.1万元。净申购集中在新能源、创业板增强与AI算力应用方向,与当日机器人、端侧AI、软件云计算领涨的结构相互印证,显示资金在科技成长内部继续加仓。
机构怎么看?
渤海证券信息技术团队认为,物理AI以大模型作为智能大脑,接收摄像头、各类传感器输出的感知信号,经过理解、规划之后输出动作指令,直接控制硬件实体完成现实世界的各类操作。中国银河证券机械设备团队指出,英伟达GTC2026已展现AI从训练转向推理、智能体、物理AI的大趋势,以人形机器人为代表的具身智能是AI工业化的重要方向,看好技术升级与生态共建推动行业向好发展。招商证券表示,生物科技领域BD交易密集落地,艾博生物与诺华达成77.75亿美元授权合作创mRNA出海纪录,三季报披露窗口临近,继续关注创新药BD与AI研发进展,看好创新药产业链、CXO与生命科学上游。
后市方向思考
短期看,科技成长仍是市场主线,但需警惕情绪脉冲后的分化。机器人方向(相关ETF:560770)受GTC柏林大会与OpenAI入局双重驱动,产业预期升温,连续大涨后注意连板高度与成交验证,宜以产业节点跟踪为主。消费电子与端侧AI(相关ETF:159779、589390)受益AI眼镜放量与端侧芯片景气,可关注智能眼镜出货数据与三季报业绩兑现。软件与云计算(相关ETF:159899、159890)受国家数据集团预期与AI应用商业化驱动,资金持续加仓,关注数据要素政策落地节奏与AI收入占比提升。创新药与生物科技(相关ETF:159849、159898、561920)处于BD交易与ESMO数据密集披露窗口,弹性与事件驱动并存,注意交易节奏。港股科技(相关ETF:159125、526050、513220)受重阳节补跌与海外流动性压制,等待南向资金与外部风险释放后再行布局。红利与价值(相关ETF:515080、159098、517900、520550)短期承压,美债收益率维持高位,防御资产中期配置价值仍在,宜逢回调分批布局。
风险提示:以上内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


