10月19日,A股指数走势分化。上证指数收报3730.92点,涨0.39%;深证成指收报11817.42点,涨0.13%;创业板指收报2746.29点,跌0.94%;科创50收报1329.19点,跌2.17%。沪深两市成交1.44万亿元,较上一交易日缩量约1200亿元;全市场2275只个股上涨、3129只下跌,涨停50只、跌停27只。银行、人形机器人、低空经济、军工逆势活跃,半导体、农业、CRO等方向调整居前,风格上红利防御明显占优,沪指在银行与红利权重支撑下显著强于创业板与科创。港股因重阳节假期休市一日,恒生指数、恒生科技指数等无当日交易,上一交易日(10月16日)恒指收报24186.83点、涨0.52%,恒生科技收报4108.24点、涨1.16%,国企指数收报8128.25点、涨0.31%;当日港股类ETF场内仍有交易,其跟踪指数涨跌幅均为上一交易日口径。
半导体领跌拖累科创,AI硬件进入重定价。
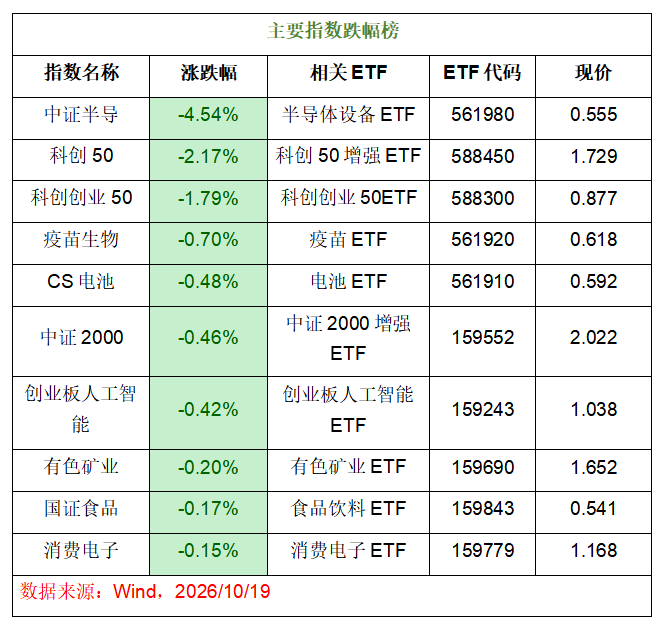
中证半导(相关ETF:561980)以4.54%的跌幅居首,科创50(相关ETF:588450)跌2.17%,科创创业50(相关ETF:588300)跌1.79%,创业板人工智能(相关ETF:159243)跌0.42%。海外情绪是主要源头:上周五费城半导体指数收跌3.83%、连续第8个交易日下跌,创2008年金融危机以来最长连跌,8个交易日板块市值蒸发近2万亿美元,AI算力服务商CoreWeave信用风险发酵,市场对AI资本开支回报的担忧传导至亚太,SK海力士,三星电子“存储双雄”大跌,韩国KOSPI早盘一度跌超3%。国内方面,存储龙头长鑫科技三季报预告前三季度归母净利润1310亿至1325亿元、同比扭亏为盈,但三季度单季环比增速降至1%至3.9%,较一二季度的246%、113%明显放缓,市场按环比重新定价,该股早盘一度跌近9%,拖累科创50盘中跌超2%;当日半导体指数跌1.39%,板块内39家上涨、148家下跌,存储与设备链调整最为明显。
机器人逆势领涨,商业航天与光伏共振。
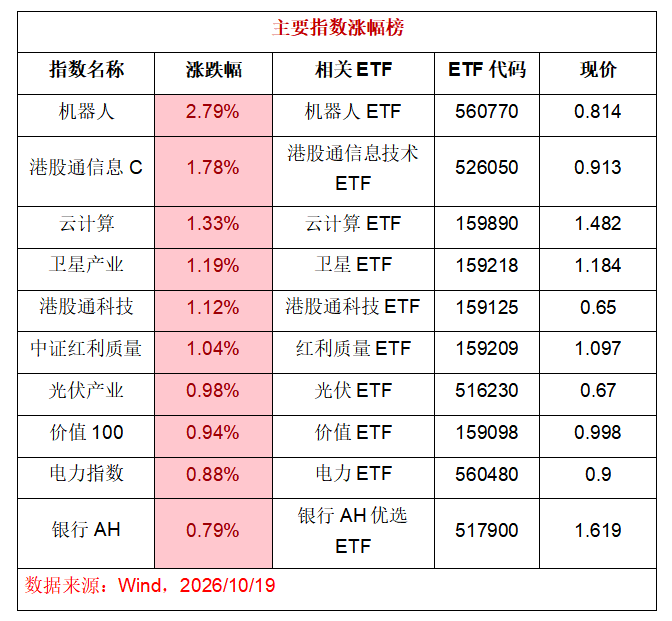
机器人(相关ETF:560770)以2.79%的涨幅居涨幅榜首位,卫星产业(相关ETF:159218)涨1.19%,光伏产业(相关ETF:516230)涨0.98%。弗若斯特沙利文报告显示,今年上半年全球人形机器人销量3.6万台,已超过2025年全年;深圳机器人出口前8个月同比增长12.2倍;前三季度国内工业机器人产量同比增长29.1%。宇树科技收涨超16%,兆威机电、浙江荣泰、福莱新材等多股涨停,减速器、电机等产业链方向同步活跃,当日机器人概念主力资金净流入约69亿元,板块内19只个股涨停。卫星方向,“极地”号完成国产卫星互联网北极航线准业务化应用测试,首次实现地球三极联网通信验证;第十六届中国航展12月7日至13日在珠海举行,门票当日正式开售,军工装备板块持续活跃。光伏方向,江苏新能、浙江新能、晶科科技涨停,板块午后走强。
银行与红利防御占优,三季报成市场新尺子。
银行AH(相关ETF:517900)涨0.79%,中证红利质量(相关ETF:159209)涨1.04%,价值100(相关ETF:159098)涨0.94%,电力(相关ETF:560480)涨0.88%,800现金流(相关ETF:159119)涨0.49%,中证红利(相关ETF:515080)涨0.76%。工商银行、建设银行盘中创历史新高,宁波银行、杭州银行等涨超2%;消息面上,已有21家上市银行披露2026年中期分红方案,拟派息金额合计超过2600亿元,国有大行与股份制银行担当分红主力。当日国家统计局公布前三季度GDP同比增长4.6%,三季度增长4.5%,经济总体平稳;叠加三季报密集披露期,资金由高弹性成长转向低估值蓝筹与高股息资产,银行、电力、红利成为支撑沪指的主要方向。
资金面:成交缩量,资金向红利与防御方向集中。
从市场资金动向看,沪深两市成交1.44万亿元、较上一交易日缩量约1200亿元,个股跌多涨少;机器人概念主力资金净流入约69亿元,银行、电力、红利等低估值防御方向获资金托底,工商银行、建设银行等大行盘中创历史新高,半导体与AI硬件方向遭净流出。资金风格由高弹性成长转向低估值蓝筹,与三季报密集披露期“弃题材、追利润”的定价逻辑一致。
机构怎么看?
中信证券认为,本轮剧烈调整接近尾声,AI核心票的调整幅度和时间已接近新能源核心票在2021年底到2022年4月底的水平,第一轮硬件估值调整接近尾声,部分宽基ETF放量是积极信号,内存价格、算卡租赁价格与CSP利润率是判断“一阶导”方向的核心变量。中国银河证券指出,这一轮调整的源头不在基本面,海外无风险利率高企、能源价格中枢上移与全球权益情绪传导共同压制分母端,配置上给出科技成长超跌修复与红利资产作底仓两条线。招商证券判断,当前外需仍强于内需,PPI与CPI增速差进一步扩大,经济修复仍取决于内需改善及价格传导,ETF放量托底下历史反弹概率较高,建议由“远期空间”转向“当期景气兑现”,维持科技龙头与红利均衡配置,关注三季报业绩。
后市方向思考
指数层面,沪指在银行与红利支撑下相对抗跌,创业板与科创在半导体拖累下仍处调整通道,短线以防御与结构机会为主。半导体(相关ETF:561980、588450)仍受海外AI资本开支预期与存储环比数据压制,宜等待费城半导体指数止跌与存储价格信号,不急于左侧介入。机器人(相关ETF:560770)产业数据与资金回流支撑明显,但单日涨幅较大,追高需谨慎,宜观察成交延续性与后续产业节点。数据要素与云计算(相关ETF:159890、159899)受国家数据集团挂牌预期与人工智能+政策驱动,政策落地节奏是关键验证点。银行与红利(相关ETF:517900、159209、515080)在中期分红与防御需求下具备底仓价值,可逢回调配置;电力(相关ETF:560480)高股息属性延续。商业航天(相关ETF:159218)可跟踪航展与组网进展,注意事件兑现后的波动。港股因重阳节假期当日休市,待10月20日恢复交易后观察科技与红利板块表现。
风险提示:以上内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


